Leasing de matériel médical : préserver sa trésorerie sans sous-estimer le coût total
Le leasing de matériel médical permet d’équiper un cabinet en étalant les paiements plutôt qu’en réglant immédiatement l’achat. Son intérêt dépend toutefois du coût global, des services inclus et du devenir de l’équipement. Avant de comparer les mensualités, vérifiez si vous souhaitez devenir propriétaire, renouveler régulièrement votre matériel ou surtout préserver votre trésorerie d’installation.
Identifier ce que le contrat finance et ce qu’il vous laisse posséder
Le montage réunit généralement trois acteurs : le professionnel de santé choisit son équipement auprès d’un fournisseur, puis une société de financement l’achète pour le lui louer. Le financeur reste propriétaire pendant le contrat, tandis que le cabinet utilise le matériel et règle les loyers convenus.
Crédit-bail, LOA et location : la différence se joue à la sortie
Le crédit-bail mobilier professionnel est une location avec option d’achat, souvent désignée commercialement par le terme LOA. Le contrat prévoit les conditions permettant d’acquérir le bien à son terme, notamment le prix de l’option. Le mot « leasing » est plus large : il peut également désigner une location financière sans option d’achat contractuelle.
Une location simple ou un abonnement peut intégrer des services, mais ne donne pas automatiquement accès à la propriété. Achat, restitution, prolongation ou renouvellement : les possibilités doivent être écrites. Un changement d’appareil suppose souvent un nouveau contrat, et non un échange gratuit.
Des équipements variés, sous réserve d’acceptation
Les cabinets individuels, cabinets de groupe, maisons de santé pluriprofessionnelles et établissements peuvent solliciter ce financement. L’acceptation dépend du dossier, du matériel et des critères du bailleur. Les équipements neufs ou reconditionnés peuvent être éligibles selon les offres :
- Imagerie et diagnostic : échographe, radiologie, scanner.
- Soins et plateau technique : fauteuil dentaire, laser médical, matériel paramédical.
- Stérilisation : autoclave et équipements associés.
- Aménagement : tables d’examen, mobilier médical et informatique.
Pour un équipement lourd, faites préciser si la livraison, l’installation, la formation et les éventuels travaux figurent dans l’enveloppe financée.
Comparer les solutions selon votre usage, pas seulement votre trésorerie
Le leasing évite une sortie de capital importante et rend les échéances prévisibles. Cela ne signifie pas qu’il coûte moins cher que l’achat. Le bon arbitrage dépend de la durée d’utilisation envisagée, de la réserve de trésorerie nécessaire et du risque d’obsolescence.
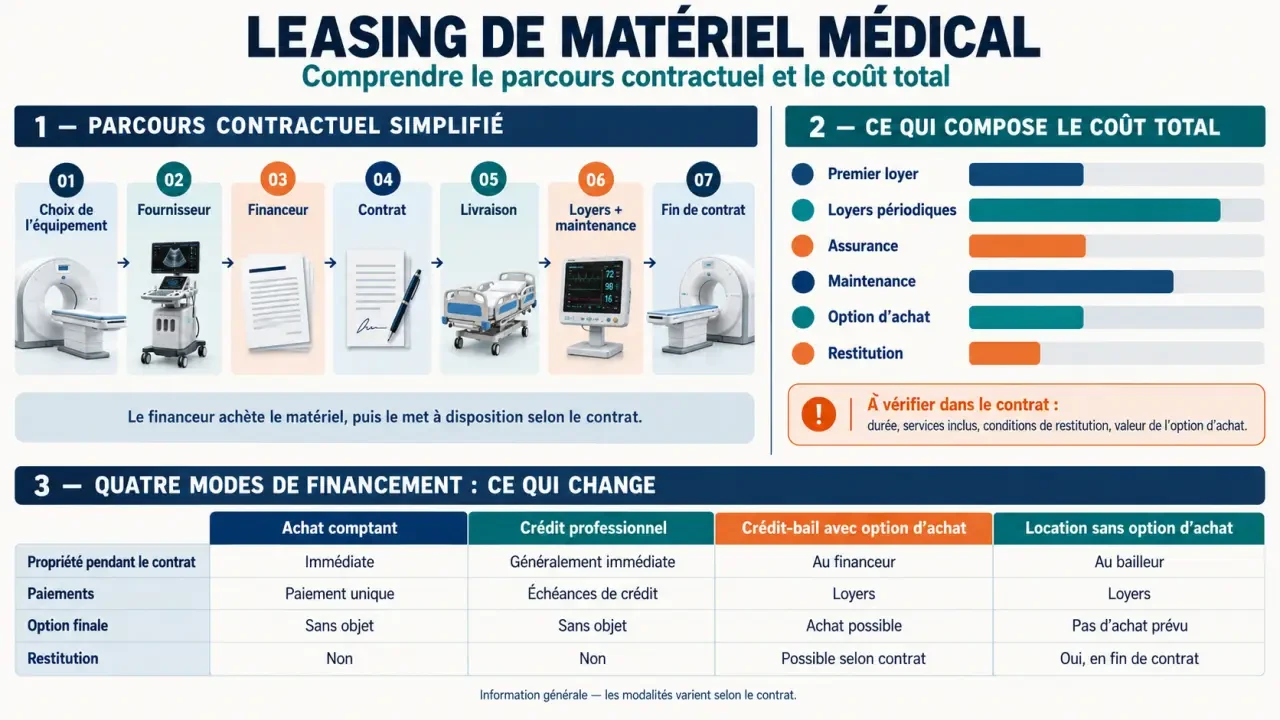
| Solution | Propriété | Effet sur la trésorerie | Point de vigilance |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement initial important | Conserver une réserve pour l’activité et les pannes |
| Crédit professionnel | Acquisition par le cabinet | Paiement échelonné du financement | Intérêts, garanties et entretien à intégrer |
| Crédit-bail ou LOA | Bailleur, puis achat possible | Loyers et éventuel premier loyer majoré | Option d’achat et engagement jusqu’au terme |
| Location sans option d’achat | Bailleur | Loyers, avec services éventuels | Restitution, préavis et renouvellement à encadrer |
Un mobilier durable peut justifier un achat conservé longtemps. Pour un appareil dont les performances évoluent rapidement, une location avec renouvellement encadré peut être pertinente. Le leasing ne supprime pas l’obsolescence : il aide à l’organiser seulement si le contrat permet une sortie adaptée.
Lors d’une installation, pensez au financement comme à une rampe d’accès à votre rythme de croisière : les loyers commencent parfois avant que l’agenda soit rempli. Construisez un prévisionnel intégrant ce décalage, les consommables et les charges fixes. Une mensualité supportable avec une activité stabilisée peut devenir lourde pendant la montée en charge ; préserver un matelas de trésorerie compte alors davantage que réduire légèrement le loyer grâce à un versement initial élevé.
Calculer le coût réel et vérifier le traitement fiscal
Durée, premier versement et frais : les variables déterminantes
Les durées proposées vont couramment de 24 à 84 mois, notamment chez MACSF. Elles doivent rester cohérentes avec l’utilisation prévue du matériel. Allonger le contrat peut réduire le loyer sans réduire le montant total versé. Les échéances peuvent être mensuelles, trimestrielles, semestrielles ou annuelles selon l’offre.
Certains montages financent jusqu’à 100 % du TTC, sans apport. D’autres prévoient un premier loyer majoré ou un dépôt de garantie : ce dernier ne doit pas être confondu avec un loyer définitivement acquis. Une valeur résiduelle de l’ordre de 5 % existe chez certains acteurs spécialisés, mais seul le montant inscrit au contrat fait foi.
Pour comparer, additionnez le premier loyer, les loyers suivants, les frais, l’assurance, la maintenance et, si vous souhaitez acheter, l’option finale. Ajoutez les frais de restitution lorsque vous envisagez de rendre l’appareil. Ne comptez pas deux fois une prestation déjà incluse.
À titre d’illustration, et non de devis, 60 loyers de 400 euros représentent 24 000 euros. Avec une option d’achat de 1 000 euros et 2 000 euros de services facturés séparément sur la période, le décaissement atteint 27 000 euros. Comparez ce montant à un achat ou un crédit avec un périmètre de services identique et une même base HT ou TTC.
Déductibilité et TVA : aucune économie automatique
Les loyers professionnels peuvent être déductibles selon le régime fiscal, l’usage du bien et la qualification du contrat. Au régime micro, les charges réelles ne se déduisent pas individuellement. L’achat et le crédit suivent une autre logique, avec notamment l’amortissement du matériel et le traitement des intérêts.
De nombreux actes de soins étant exonérés de TVA, sa récupération n’est pas systématique. Une comparaison TTC est donc souvent déterminante. La présentation commerciale « CAPEX transformé en OPEX » ne remplace pas l’analyse comptable : faites valider le montage par votre expert-comptable.
Sécuriser la continuité des soins avant de demander une offre
Financement, garantie, maintenance et assurance sont des prestations distinctes. Un loyer ne comprend pas nécessairement les réparations. Demandez qui intervient, dans quel délai, avec quelles exclusions et si un appareil de remplacement est prévu. Vérifiez aussi les responsabilités concernant la conformité, la traçabilité et la maintenance réglementaire applicable.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques, sous conditions. Une assurance de personne peut couvrir décès, incapacité ou invalidité. Examinez les franchises, plafonds et exclusions plutôt que le seul intitulé des garanties.
Avant toute signature, contrôlez les points suivants :
- Coût d’une résiliation anticipée et conséquences des impayés.
- Conditions de renouvellement, préavis et éventuelle reconduction.
- État exigé à la restitution, transport et frais associés.
- Effacement des données présentes sur les équipements informatiques.
- Garanties personnelles éventuellement demandées.
Pour obtenir des propositions comparables, transmettez le devis détaillé, les informations juridiques de la structure, les justificatifs financiers demandés et, en création, un prévisionnel. Précisez votre apport souhaité, la durée et votre intention d’acheter ou de restituer. MACSF annonce une réponse sous 48 heures, et sous 24 heures dans 70 % des cas, ainsi qu’une absence de frais de dossier ; faites confirmer les conditions applicables à votre demande.
Demandez enfin un échéancier complet et deux variantes sur une même durée : financement seul et financement avec services. Vous pourrez ainsi choisir une offre adaptée à votre activité, plutôt qu’une mensualité attractive dont les limites apparaissent après livraison.

Partager cet article
Articles qui pourraient vous intéresser :
 Barre d’appui, potence ou lit médicalisé : quelle aide choisir pour se lever du lit ?
 Prix d’une prise de sang en laboratoire : ordonnance, 60 % remboursés et frais à prévoir
 Matériel médical d’occasion : 70 % d’économie sans compromis sur la sécurité
 Pharmacie la moins chère : où payer moins selon le produit, le panier et le service