Crédit santé : une petite mensualité peut cacher un financement coûteux
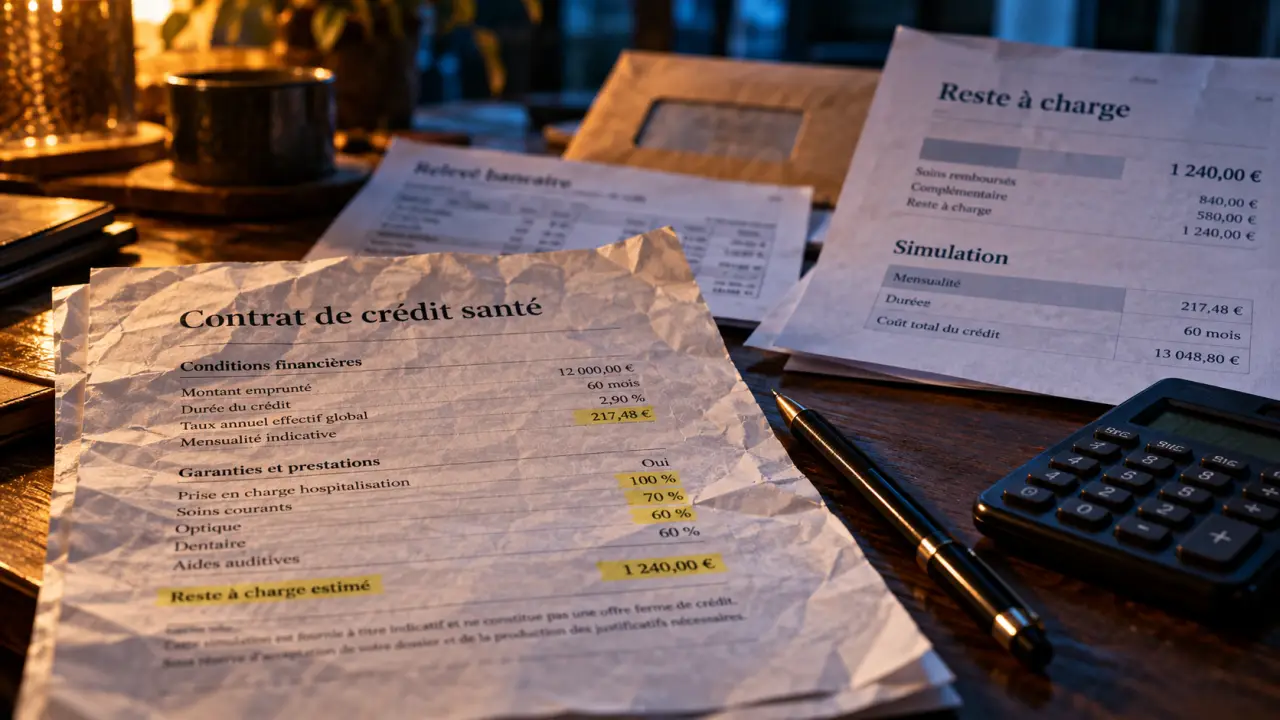
Un devis dentaire élevé, une opération peu remboursée ou un équipement auditif peuvent laisser une somme importante à payer. Le crédit santé permet d’étaler cette dépense, mais il reste un emprunt avec des intérêts et une obligation de remboursement. Avant de choisir une offre, il faut calculer le véritable reste à charge, comparer les contrats et vérifier que les fonds seront disponibles au moment des soins.
Partir du reste à charge, pas du montant du devis
Le crédit santé désigne généralement un crédit à la consommation destiné à financer des frais médicaux. Ce n’est ni une complémentaire santé ni une aide : les sommes empruntées doivent être remboursées. Selon l’établissement, il prend la forme d’un prêt dédié aux soins ou d’un prêt personnel libre d’utilisation.
Simuler le financement de votre reste à charge
Estimez votre mensualité à partir du montant restant à financer, selon la formule d’une annuité constante.
Résultats indicatifs
Important : cette simulation est indicative et ne constitue pas une offre de crédit. Elle n’intègre le TAEG réel, l’assurance et les frais que s’ils sont explicitement saisis ou communiqués par le prêteur. Le montant financé est limité à zéro lorsque les remboursements et l’apport couvrent le devis.
Le besoin de financement se calcule après déduction des remboursements de l’Assurance Maladie, de la mutuelle et de votre éventuel apport. Pour un devis hypothétique de 4 000 euros, avec 1 200 euros de remboursements confirmés et 800 euros d’apport, le montant à financer est de 2 000 euros. Demandez une estimation écrite à votre complémentaire avant de déposer votre dossier.
Quels frais peuvent entrer dans le financement ?
Les dépenses acceptées dépendent du contrat. Les besoins courants concernent les implants, couronnes, prothèses dentaires et traitements d’orthodontie, mais aussi les lunettes, la chirurgie réfractive, les aides auditives et certains équipements médicaux. Des frais d’hospitalisation, des dépassements d’honoraires ou une chambre particulière peuvent également être concernés.
La chirurgie esthétique nécessite une vérification spécifique des conditions du prêteur. Elle ne doit pas être confondue avec la chirurgie réparatrice, dont la prise en charge dépend de l’indication médicale. Le fait qu’un acte puisse être financé ne signifie pas qu’il est remboursable, recommandé ou accepté par toutes les offres.
Réduire la facture avant d’emprunter
Demandez si une solution relevant du dispositif 100 % Santé existe pour votre équipement dentaire, optique ou auditif, sous réserve des conditions applicables. Comparez les devis lorsque cela est pertinent et interrogez le professionnel sur un paiement échelonné. Vérifiez aussi les éventuels frais de cet échelonnement : un paiement fractionné n’est pas nécessairement gratuit.
Choisir le contrat selon les dépenses à régler
L’intitulé commercial « santé » ne suffit pas pour connaître les protections du contrat. Une banque, un organisme spécialisé ou une mutuelle proposant un financement peuvent distribuer des produits différents. Certaines offres sont réservées aux adhérents et à leurs ayants droit.
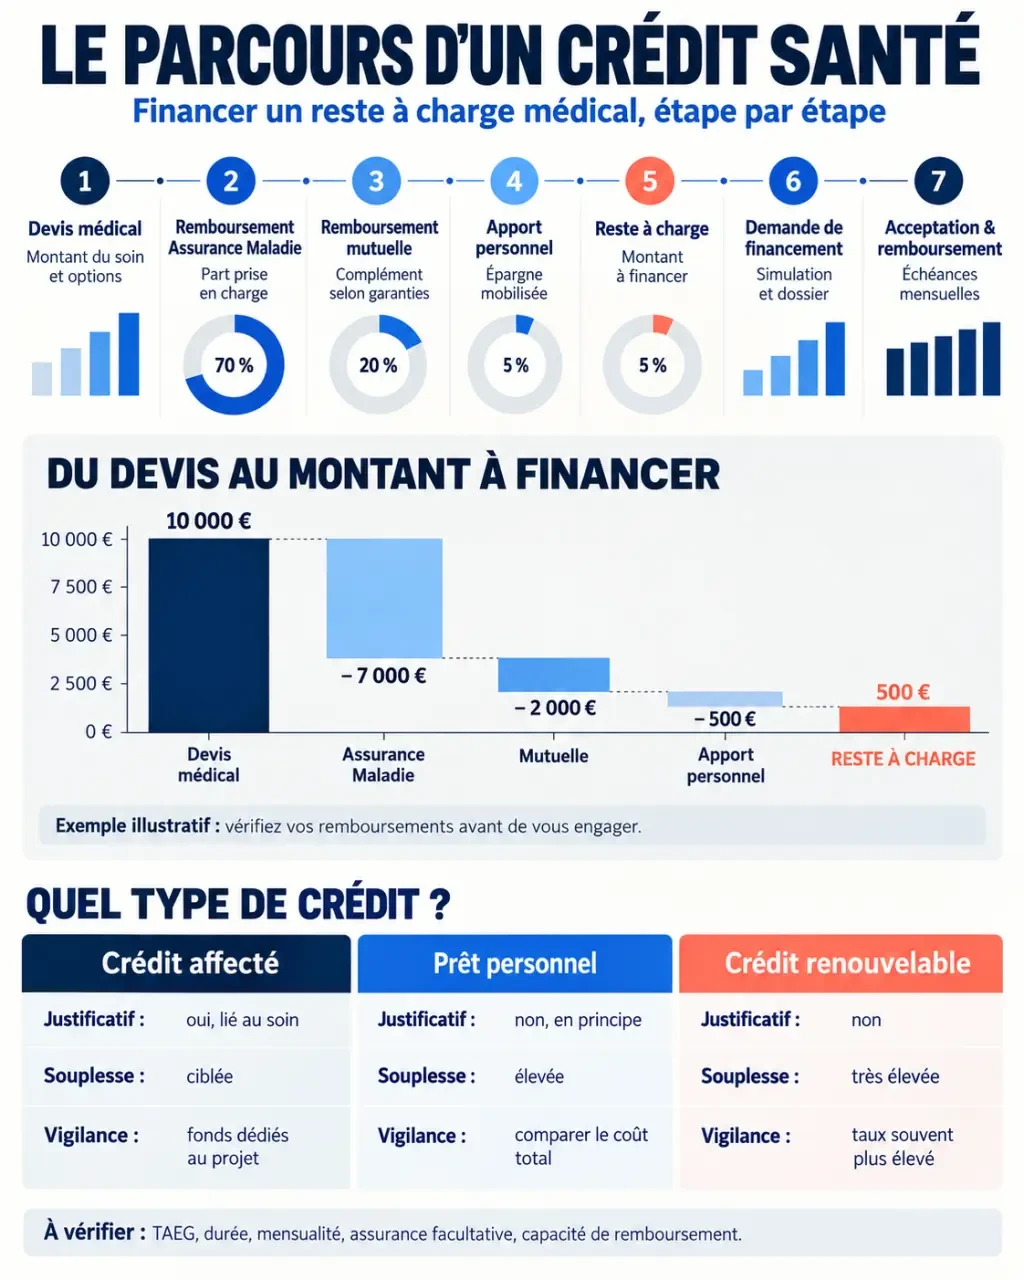
| Solution | Justificatif des soins | Intérêt pratique | Vigilance |
|---|---|---|---|
| Crédit affecté | Devis ou facture | Financer une prestation identifiée | Vérifier le lien contractuel entre prestation et crédit |
| Prêt personnel | Pas de justificatif d’utilisation des fonds | Régler plusieurs dépenses différentes | Le remboursement reste dû indépendamment des soins |
| Crédit renouvelable | Selon l’offre | Disposer d’une réserve réutilisable | Coût et durée moins faciles à maîtriser en cas de réutilisation |
Le crédit affecté convient à un projet précisément chiffré. Faites préciser les conséquences d’une annulation ou d’une modification du traitement avant de signer. Le prêt personnel offre davantage de souplesse, notamment pour plusieurs factures, mais l’absence de justificatif d’utilisation ne dispense jamais de justifier ses revenus.
Le crédit renouvelable reconstitue une réserve au fil des remboursements. Pour une dépense médicale ponctuelle et connue, comparez-le soigneusement avec un prêt amortissable : réutiliser la réserve peut prolonger l’endettement et augmenter le coût total.
Comparer le coût total derrière la mensualité affichée
Il n’existe pas de taux unique du crédit santé. Le montant, la durée, la solvabilité et les conditions commerciales influencent la proposition. Meilleurtaux présente des montants de 1 000 à 75 000 euros et des durées de 12 à 48 mois. L’offre Matmut mentionne de 1 000 à 5 000 euros, également sur 12 à 48 mois. Ces indications doivent être confirmées auprès du distributeur.
Une fourchette indicative de taux de 3 % à 10 % est évoquée pour ces financements, sans constituer une offre garantie. Pour comparer, retenez surtout le TAEG, ou taux annuel effectif global, qui intègre les intérêts et les frais obligatoires liés à l’obtention du crédit. Examinez séparément le prix d’une assurance facultative.
Une mensualité basse peut jouer le rôle d’un masque : elle rend la dépense supportable à première vue tout en dissimulant une longue succession de prélèvements. Pour retrouver la facture réelle, multipliez le montant des échéances par leur nombre, ajoutez les frais éventuels non inclus, puis soustrayez le capital emprunté. Vous visualisez ainsi le prix de l’étalement, pas seulement son confort mensuel.
À titre purement illustratif, emprunter 3 000 euros à un taux débiteur annuel fixe de 6 %, sans frais ni assurance, représente environ 132,96 euros par mois sur 24 mois, contre 91,27 euros sur 36 mois. Les intérêts atteignent respectivement environ 191 euros et 286 euros. Une durée plus longue allège donc l’échéance, mais renchérit ici le financement.
Réalisez plusieurs simulations à montant identique. Comparez la mensualité, le montant total dû, l’assurance, les frais et les conditions de remboursement anticipé. Gardez une marge pour les dépenses imprévues : préserver votre épargne n’a d’intérêt que si les remboursements restent soutenables.
Préparer un dossier compatible avec le calendrier des soins
L’établissement analyse votre solvabilité avant d’accepter la demande. Il examine les revenus, les charges, les crédits existants et consulte le FICP. Un endettement inférieur à 35 % est parfois présenté comme repère, mais ce n’est ni une règle universelle du crédit à la consommation ni une garantie d’accord : le reste à vivre compte aussi.
- Réunissez les pièces : identité, domicile, justificatifs de revenus, relevés bancaires et devis pour un financement affecté.
- Déposez un dossier complet : vérifiez le montant demandé et la date de règlement du professionnel.
- Attendez la décision définitive : un accord de principe ne garantit pas le financement.
- Contrôlez le versement : bénéficiaire, date prévue et première échéance doivent être clairement identifiés.
Meilleurtaux évoque une réponse sous 24 heures à quelques jours et un déblocage sous 24 à 72 heures après acceptation, ou souvent sous 48 heures après le délai de rétractation. Ces indications ne sont pas une promesse de disponibilité immédiate. Le délai légal de rétractation est de 14 jours ; faites confirmer les modalités et le calendrier applicables à votre contrat avant d’engager une dépense.
Revenus modestes ou invalidité : explorer les aides avant le prêt
Des revenus modestes ou une invalidité n’entraînent pas automatiquement un refus, mais le prêteur doit vérifier la capacité de remboursement. Si la mensualité fragilise les dépenses essentielles, mieux vaut rechercher une autre solution plutôt que multiplier les demandes de crédit renouvelable.
Contactez votre caisse d’Assurance Maladie, votre complémentaire santé ou le CCAS pour examiner les aides mobilisables. Un microcrédit personnel accompagné peut aussi être envisagé selon le projet et l’évaluation de votre situation ; son obtention n’est pas automatique.
Lorsqu’une assurance emprunteur soulève une difficulté liée à un risque aggravé de santé, demandez si la Convention AERAS peut s’appliquer. Elle facilite l’examen de certaines demandes, sans garantir le crédit ni remplacer l’analyse financière. Avant toute signature, retenez une solution dont le coût, le calendrier et les mensualités sont compatibles avec votre budget réel.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier
 Ostéopathe remboursé par la mutuelle : le plafond qui détermine votre reste à charge
 Mutuelle maintien de salaire : pourquoi la Sécu et l’employeur ne suffisent pas