Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard
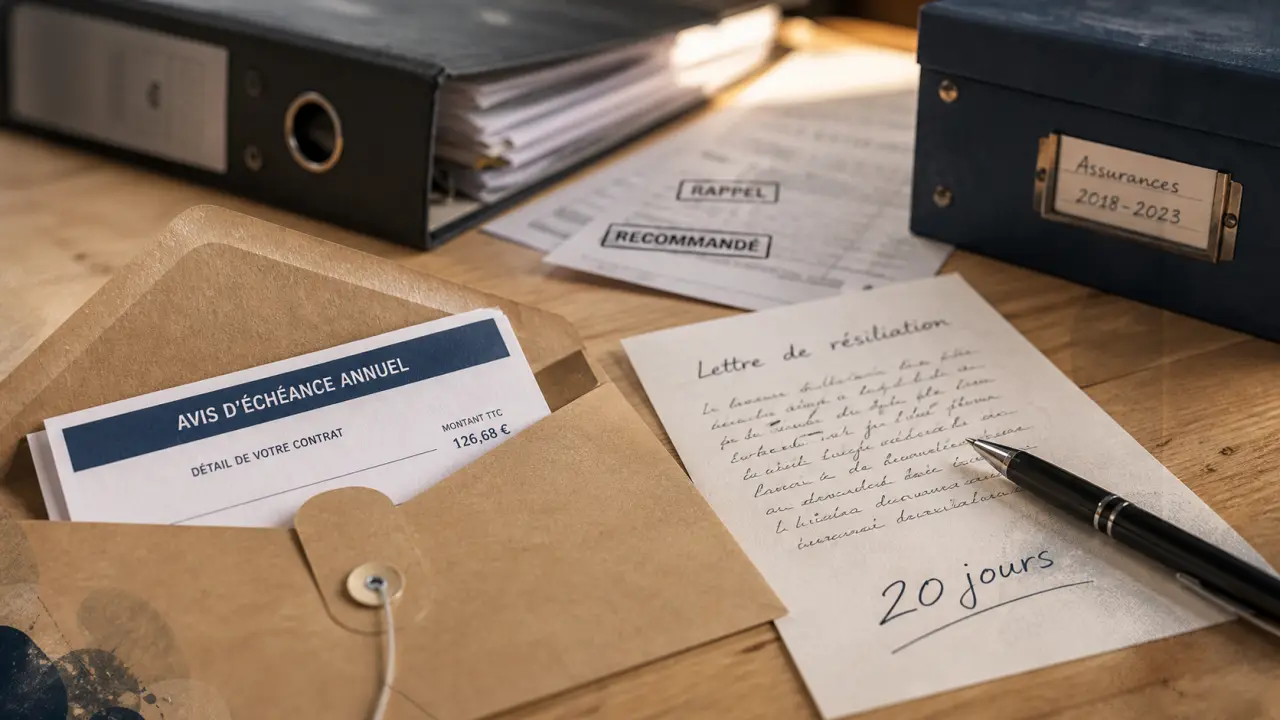
La loi Chatel encadre la résiliation d’une mutuelle à tacite reconduction. Si votre organisme vous informe trop tard de la date limite, vous gardez un droit supplémentaire pour agir, avec notamment un délai de 20 jours après l’envoi tardif de l’avis d’échéance.
Ce que permet réellement la loi Chatel pour une mutuelle
La plupart des complémentaires santé individuelles sont des contrats à tacite reconduction. À la date anniversaire, le contrat repart automatiquement pour une nouvelle période, sauf si vous demandez sa résiliation dans les délais prévus.
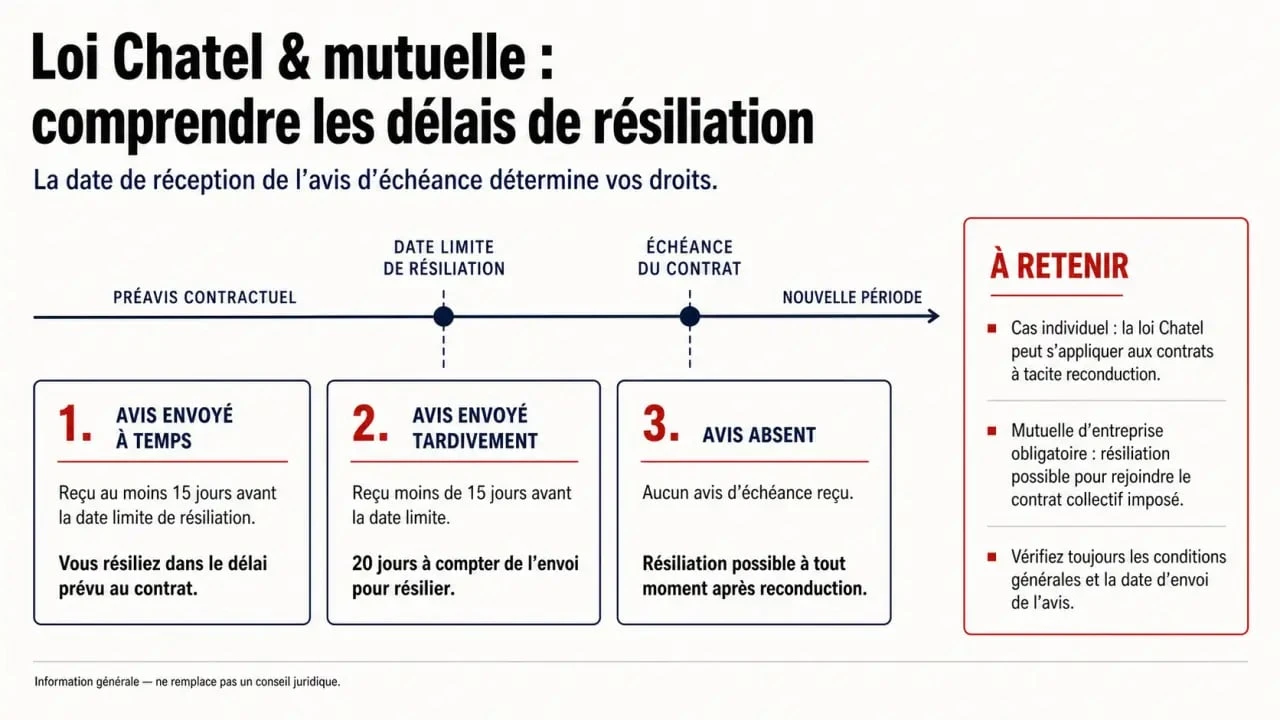
La loi Chatel a été créée pour éviter que l’assuré découvre trop tard que son contrat est déjà reconduit. Elle oblige l’assureur, la mutuelle ou l’institution de prévoyance à rappeler clairement la possibilité de résilier, ainsi que la date limite de résiliation, dans l’avis d’échéance annuel.
En pratique, cette règle vise surtout les personnes qui veulent changer de complémentaire santé à l’échéance, mais qui ne savent pas si elles ont encore le temps de le faire. Elle ne supprime pas les conditions du contrat, elle sanctionne surtout un défaut d’information ou une information envoyée trop tard.
Le rôle central de l’avis d’échéance
L’avis d’échéance n’indique pas seulement le montant de votre prochaine cotisation. Il doit aussi vous signaler votre droit de ne pas reconduire le contrat. C’est le document qui vous permet d’identifier la date à laquelle envoyer votre demande de résiliation.
Conservez l’enveloppe, l’e-mail ou toute trace de l’envoi, car en cas de contestation, la date d’envoi de l’avis peut devenir déterminante. Une simple lecture du montant à payer ne suffit pas ; vérifiez la partie consacrée à la reconduction et au préavis.
Les délais à vérifier avant d’envoyer votre résiliation
La difficulté tient rarement au principe, mais aux dates. Trois repères sont à contrôler : la date d’échéance du contrat, le délai de préavis prévu et la date d’envoi de l’avis d’échéance.
| Situation | Effet pour l’assuré | Point de vigilance |
|---|---|---|
| Avis d’échéance envoyé dans les temps | Vous devez respecter le préavis prévu au contrat | Le préavis est souvent de 2 ou 3 mois selon les contrats |
| Avis envoyé tardivement | Vous disposez de 20 jours pour demander la résiliation | Le délai court à compter de l’envoi de l’avis |
| Aucun avis d’échéance reçu | Vous pouvez demander la résiliation à tout moment après la reconduction | Gardez une preuve de votre demande |
Le délai de 20 jours en cas d’avis tardif
Lorsque l’avis d’échéance arrive trop tard pour vous laisser respecter normalement le préavis, la loi Chatel vous accorde un délai de 20 jours pour résilier. Ce délai ne part pas de la date à laquelle vous ouvrez le courrier, mais de la date d’envoi de l’avis.
Par exemple, si votre contrat impose un préavis de 2 mois et que l’avis d’échéance vous parvient alors que cette date limite est déjà passée, vous pouvez encore agir dans les 20 jours suivant l’envoi de l’avis. C’est précisément l’un des cas où la loi Chatel reste utile.
Le cas de l’absence totale d’avis
Si vous n’avez reçu aucun avis d’échéance mentionnant votre possibilité de résilier, la protection est plus large. Vous pouvez demander la résiliation à tout moment après la reconduction du contrat, sans attendre l’échéance suivante.
Dans votre courrier, restez factuel : indiquez que vous n’avez pas reçu l’information annuelle prévue sur la date limite de résiliation et demandez la fin du contrat au titre de la loi Chatel. Évitez les formulations agressives ; une demande claire, datée et prouvable est plus efficace.
Contrat individuel, collectif, mutuelle d’entreprise : qui est concerné ?
La loi Chatel ne s’applique pas automatiquement à toutes les couvertures santé. Le point décisif est la nature de votre adhésion : contrat individuel, contrat collectif facultatif ou mutuelle d’entreprise obligatoire.
Résiliation de la mutuelle : règles et démarches officielles : Cette fiche officielle explique quand et comment résilier une couverture maladie complémentaire, notamment à l’échéance annuelle ou après un an de contrat.
Les contrats individuels sont les premiers concernés
Si vous avez souscrit vous-même votre mutuelle, directement auprès d’un organisme ou via un intermédiaire, vous êtes généralement dans le cadre d’un contrat individuel. C’est le cas typique d’application de la loi Chatel : l’organisme doit vous prévenir de la reconduction et de votre possibilité de résilier.
Vous pouvez vérifier cette information sur votre bulletin d’adhésion, vos conditions générales ou votre espace client. Les termes « contrat individuel », « adhérent individuel » ou « complémentaire santé individuelle » sont de bons indicateurs.
La mutuelle d’entreprise obligatoire est à part
Une mutuelle d’entreprise obligatoire relève d’un contrat collectif mis en place par l’employeur. Dans ce cas, le salarié ne résilie pas librement son contrat comme il le ferait pour une mutuelle individuelle. La loi Chatel n’est donc pas le bon outil pour quitter une couverture collective obligatoire.
La sortie dépend plutôt d’événements précis : fin du contrat de travail, changement de situation, dispense d’adhésion dans les cas autorisés, ou portabilité des droits après le départ de l’entreprise. Si vous êtes salarié, commencez par demander à votre employeur ou au service RH quelle est la règle applicable à votre situation.
Avant de choisir entre garder, résilier ou remplacer votre couverture, comparez le prix, les garanties réellement utilisées, les délais de carence éventuels et les remboursements sur vos postes sensibles avec le risque de rupture de couverture, la preuve de résiliation et la date de prise d’effet du nouveau contrat. Cette comparaison évite une erreur fréquente : résilier parce que la cotisation augmente, puis découvrir que la nouvelle mutuelle rembourse moins bien l’optique, le dentaire ou les dépassements d’honoraires dont vous avez réellement besoin.
La procédure pour résilier sans fragiliser votre couverture
Une résiliation réussie repose sur deux objectifs : respecter le cadre légal et éviter une période sans complémentaire santé. Même lorsque vous êtes dans votre droit, une demande imprécise ou envoyée sans preuve peut ralentir le traitement.
Préparer les informations utiles
Avant d’écrire, rassemblez votre numéro d’adhérent, la référence du contrat, la date d’échéance, l’avis reçu et la preuve de sa date d’envoi si elle apparaît. Si vous invoquez l’absence d’avis, mentionnez simplement que vous n’avez pas reçu l’information annuelle prévue concernant la date limite de résiliation.
Il est recommandé d’envoyer la demande par lettre recommandée avec accusé de réception. Ce n’est pas seulement une formalité : c’est votre preuve si l’organisme conteste la date, le contenu ou la réception de votre demande.
Ce que doit contenir la lettre
Votre courrier doit être court et précis. Indiquez votre identité, votre adresse, le numéro de contrat, votre volonté de résilier la mutuelle, le fondement de votre demande et la date souhaitée de fin de couverture lorsque vous pouvez l’identifier.
Vous pouvez utiliser une formule simple : « Je vous demande de procéder à la résiliation de mon contrat de complémentaire santé au titre de la loi Chatel, l’avis d’échéance ne m’ayant pas permis de respecter le délai normal de résiliation. » Adaptez la phrase si vous n’avez reçu aucun avis d’échéance.
- Conservez une copie de la lettre envoyée.
- Gardez l’accusé de réception et l’avis d’échéance.
- Demandez un certificat de radiation après validation.
- Ne stoppez pas les paiements sans confirmation écrite de la résiliation.
- Prévoyez la nouvelle mutuelle avant la fin effective de l’ancienne.
Le certificat de radiation peut être utile pour justifier la fin de votre ancienne couverture auprès d’un nouvel organisme. Il permet aussi de clarifier la date exacte de sortie si vous avez besoin de contester une cotisation prélevée après résiliation.
Loi Chatel ou résiliation infra-annuelle : choisir le bon levier
Depuis 2020, la résiliation infra-annuelle a profondément simplifié le changement de complémentaire santé. Après 1 an d’adhésion, vous pouvez résilier votre mutuelle à tout moment, sans attendre l’échéance annuelle et sans frais spécifiques de résiliation.
La loi Chatel n’a donc plus le même rôle qu’avant : elle reste pertinente surtout lorsque vous raisonnez à l’échéance, lorsque l’avis d’échéance arrive tard, ou lorsque vous voulez contester une reconduction automatique faute d’information correcte.
| Dispositif | Quand l’utiliser | Avantage principal |
|---|---|---|
| Loi Chatel | À l’échéance ou en cas d’avis d’échéance tardif ou absent | Protège contre une reconduction mal signalée |
| Résiliation infra-annuelle | Après 1 an de contrat | Permet de changer à tout moment |
Si votre contrat a plus d’un an, la résiliation infra-annuelle est souvent la voie la plus simple. Si votre problème porte sur un avis d’échéance reçu trop tard ou jamais reçu, la loi Chatel reste un argument solide. Dans tous les cas, vérifiez d’abord le type de contrat : une mutuelle individuelle ne se traite pas comme une mutuelle d’entreprise obligatoire.
Le bon réflexe consiste donc à procéder dans cet ordre : identifier votre contrat, repérer l’échéance, contrôler l’avis reçu, choisir le fondement de résiliation, puis envoyer une demande traçable. Cette méthode réduit les refus, les prélèvements contestés et les périodes sans couverture.

- Les vitamines ne stoppent la chute de cheveux qu’en cas de carence - 15 septembre 2026
- Le complément alimentaire pour la libido homme se choisit selon votre objectif : désir, énergie ou érection - 13 septembre 2026
- Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco et mutuelle santé : deux protections distinctes, des démarches à ne pas confondre
 Mutuelle santé intérimaire : affiliation à 414 heures, cotisation à 50 % et maintien des droits après mission
 Almerys ou Carte Blanche ? Le code 37930151 et les bons réflexes pour le tiers payant
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent