Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert
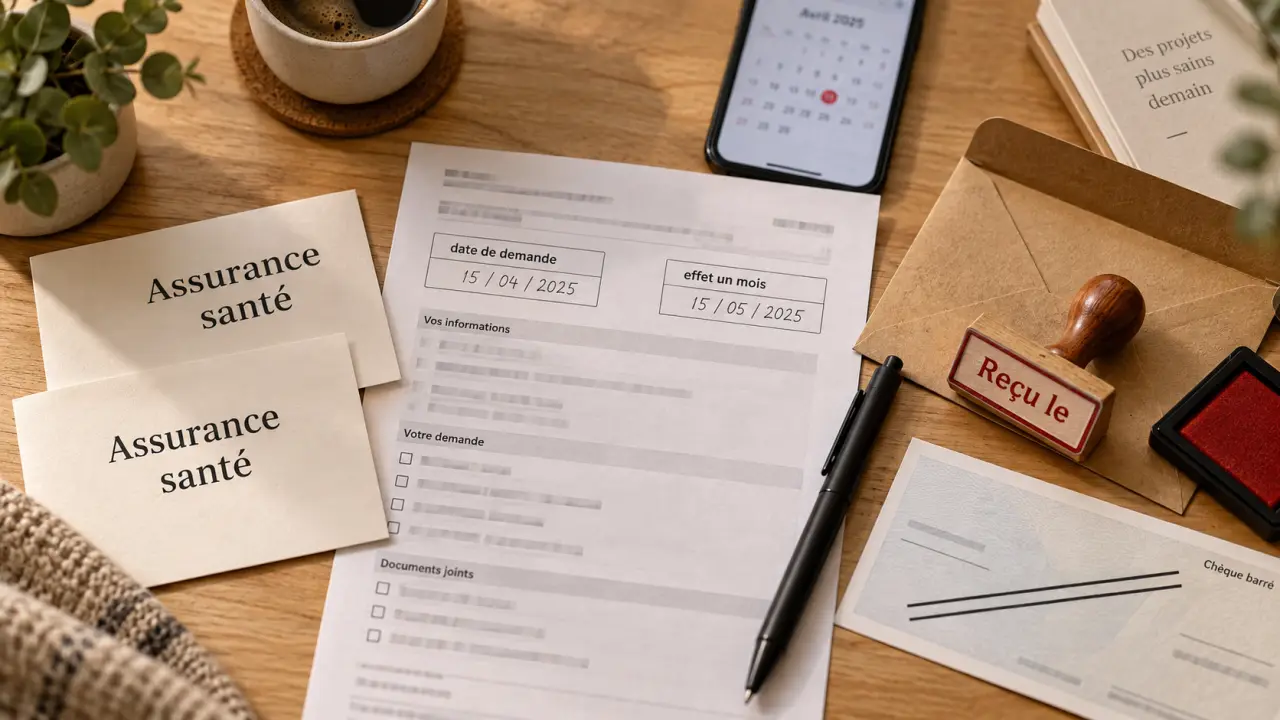
Changer de mutuelle santé est possible sans attendre la date anniversaire lorsque votre contrat individuel compte plus de douze mois. La résiliation infra-annuelle permet alors de mettre fin à votre complémentaire santé sans frais ni justification, avec un effet un mois après la réception de la demande. Avant cette échéance, un changement reste possible dans certaines situations. L’objectif est de bien coordonner les deux contrats pour éviter une interruption de remboursement.
Après 12 mois, vous pouvez résilier votre mutuelle à tout moment
La loi du 14 juillet 2019 a instauré la résiliation infra-annuelle des complémentaires santé. Une fois la première année d’adhésion écoulée, vous pouvez résilier votre mutuelle individuelle quand vous le souhaitez. Vous n’avez plus à attendre l’échéance annuelle ni à fournir un motif particulier.
Résilier sa complémentaire santé : règles et démarches officielles : Découvrez quand et comment résilier une mutuelle, notamment à l’échéance annuelle ou après un an de contrat.
La résiliation prend effet un mois après la réception de la demande par l’organisme assureur. Vérifiez votre date d’adhésion sur le certificat d’adhésion, les conditions particulières, votre espace adhérent ou votre avis d’échéance. Ne la confondez pas avec la date de souscription d’un devis ou celle du premier prélèvement.
| Situation | Règle à retenir | Délai indicatif |
|---|---|---|
| Contrat individuel de plus de 12 mois | Résiliation infra-annuelle, sans justification | Effet un mois après réception |
| Contrat de moins de 12 mois | Résiliation à l’échéance annuelle | Demande généralement 2 mois avant la date anniversaire |
| Changement de situation justifié | Résiliation anticipée possible si le risque est modifié | Demande dans les 3 mois, effet 30 jours après réception |
| Hausse de cotisation | Dépend des conditions contractuelles | Contestations souvent dans les 15 jours suivant l’avis |
Avant un an, identifiez le bon motif de résiliation
Un contrat récent n’est pas forcément bloqué jusqu’à son premier anniversaire. Certaines évolutions personnelles ou professionnelles peuvent permettre une résiliation anticipée, à condition d’être directement liées au contrat et justifiées. La règle applicable figure dans vos conditions générales. Relisez-les avant d’envoyer votre demande pour connaître le délai et les documents nécessaires.
Les changements de vie qui peuvent ouvrir un droit
Un déménagement, un mariage, un divorce, une naissance, un changement de profession, un départ à la retraite ou une perte d’emploi peuvent modifier vos besoins ou le risque couvert. Vous disposez généralement de trois mois après l’événement pour demander la résiliation. Le justificatif dépend de votre situation : attestation de l’employeur, nouveau contrat de travail, document de changement de domicile ou acte d’état civil.
L’adhésion obligatoire à une mutuelle collective d’entreprise est l’un des cas les plus fréquents. Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés. Si vous devez y adhérer, demandez à votre employeur une attestation précisant le caractère obligatoire de la couverture. Ce document vous permettra de demander la résiliation de votre mutuelle individuelle.
CSS et augmentation tarifaire : deux cas à traiter séparément
L’obtention de la Complémentaire santé solidaire peut également justifier la fin de votre contrat individuel. Une hausse de cotisation ne crée pas automatiquement le même droit pour tous. Les modalités de refus ou de résiliation dépendent des conditions du contrat. Certaines prévoient une contestation dans les quinze jours suivant la réception de l’avis d’augmentation, puis une prise d’effet sous un à deux mois. Consultez les clauses tarifaires avant de supposer qu’une hausse permet un départ immédiat.
Choisir la nouvelle couverture avant de fermer l’ancienne
Pour changer de mutuelle santé dans de bonnes conditions, commencez par comparer vos besoins réels et demandez à la nouvelle mutuelle une date de prise d’effet précise. Une cotisation plus basse n’est intéressante que si les garanties restent adaptées à vos dépenses : consultations fréquentes, hospitalisation, optique, dentaire, audiologie, médecines complémentaires ou besoins d’un enfant.
- Comparez le niveau de remboursement, pas seulement le prix mensuel.
- Repérez les plafonds annuels, les exclusions et les éventuels délais de carence.
- Évaluez votre reste à charge sur les soins coûteux ou réguliers.
- Vérifiez les garanties déjà couvertes par une mutuelle d’entreprise.
- Demandez les documents contractuels avant de donner votre accord.
Un mauvais calendrier peut entraîner une période sans tiers payant, des feuilles de soins à transmettre manuellement et des remboursements retardés. Pour limiter ce risque, faites coïncider la prise d’effet de la nouvelle formule avec la fin de l’ancienne. Conservez les décomptes, les factures et les accords de prise en charge en cours, notamment pour une hospitalisation, un devis dentaire ou des lunettes commandées avant la transition.
Un comparateur ou un courtier peut vous aider à lire les offres sur une base identique. Cet accompagnement est utile si vous hésitez entre plusieurs niveaux de garanties ou si votre situation familiale évolue. Il ne dispense toutefois pas de vérifier les exclusions, les plafonds et les conditions indiquées dans le contrat.
Envoyer la résiliation et garder une preuve de chaque étape
Vous pouvez résilier vous-même ou donner mandat au nouvel assureur pour effectuer la démarche. Cette seconde option simplifie le calendrier, à condition de lui transmettre des informations exactes. Dans les deux cas, conservez une preuve de l’envoi et de la réception de la demande.
Les informations à inclure dans votre demande
Votre demande doit permettre d’identifier sans ambiguïté le contrat concerné. Indiquez vos nom et prénom, votre adresse, votre numéro d’adhérent ou de contrat, ainsi que votre volonté de résilier. Ajoutez le motif et le justificatif si vous demandez une résiliation avant un an. Utilisez le canal prévu par l’organisme : courrier recommandé avec accusé de réception, courriel, formulaire en ligne ou espace adhérent.
- Souscrivez la nouvelle mutuelle en fixant une date d’effet cohérente avec la fin de l’ancien contrat.
- Envoyez la demande de résiliation ou signez le mandat remis au nouvel assureur.
- Contrôlez l’accusé de réception et la date effective annoncée par l’ancien organisme.
- Vérifiez l’arrêt des prélèvements après la fin du contrat et conservez la confirmation de résiliation.
Pour un contrat de moins d’un an sans motif particulier, préparez la résiliation pour l’échéance annuelle. La loi Chatel encadre l’information de l’adhérent par l’intermédiaire de l’avis d’échéance. Cet avis est donc un document à conserver, notamment pour vérifier la date limite d’envoi. Si l’assureur tarde à répondre ou si un prélèvement semble injustifié après la date de fin, contactez-le par écrit avec vos preuves, puis consultez les voies de recours prévues au contrat si nécessaire.
Vérifier Ameli et la télétransmission après le changement
La résiliation du contrat et la mise à jour de la télétransmission ne se produisent pas toujours au même moment. Après l’activation de votre nouvelle complémentaire, connectez-vous à votre compte Ameli pour contrôler la mutuelle rattachée à votre dossier. Cette vérification limite le risque que les feuilles de soins soient adressées à l’ancien organisme ou que le tiers payant fonctionne mal.
Si l’ancienne mutuelle apparaît encore
Attendez d’abord la date effective de fin du contrat. Vérifiez ensuite que la nouvelle mutuelle a bien reçu vos informations d’état civil et votre numéro de Sécurité sociale. Si l’ancienne complémentaire reste visible, contactez-la pour demander l’arrêt de la liaison de télétransmission. Contactez ensuite la nouvelle mutuelle afin qu’elle active sa connexion avec l’Assurance Maladie. Pendant cette période, transmettez les décomptes et justificatifs demandés pour obtenir vos remboursements manuellement.
Surveillez enfin vos premiers remboursements : la part obligatoire versée par l’Assurance Maladie, la part complémentaire et l’absence de double prélèvement. Ces quatre vérifications, les dates, la résiliation, la télétransmission et les remboursements, permettent de sécuriser votre changement de mutuelle santé.

- Les vitamines ne stoppent la chute de cheveux qu’en cas de carence - 15 septembre 2026
- Le complément alimentaire pour la libido homme se choisit selon votre objectif : désir, énergie ou érection - 13 septembre 2026
- Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mon Idéal Santé : des garanties ajustables, la téléconsultation et un parcours 100 % digital
 Almerys ou Carte Blanche ? Le code 37930151 et les bons réflexes pour le tiers payant
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier