Assurance santé privée en France : choisissez la couverture adaptée à votre affiliation
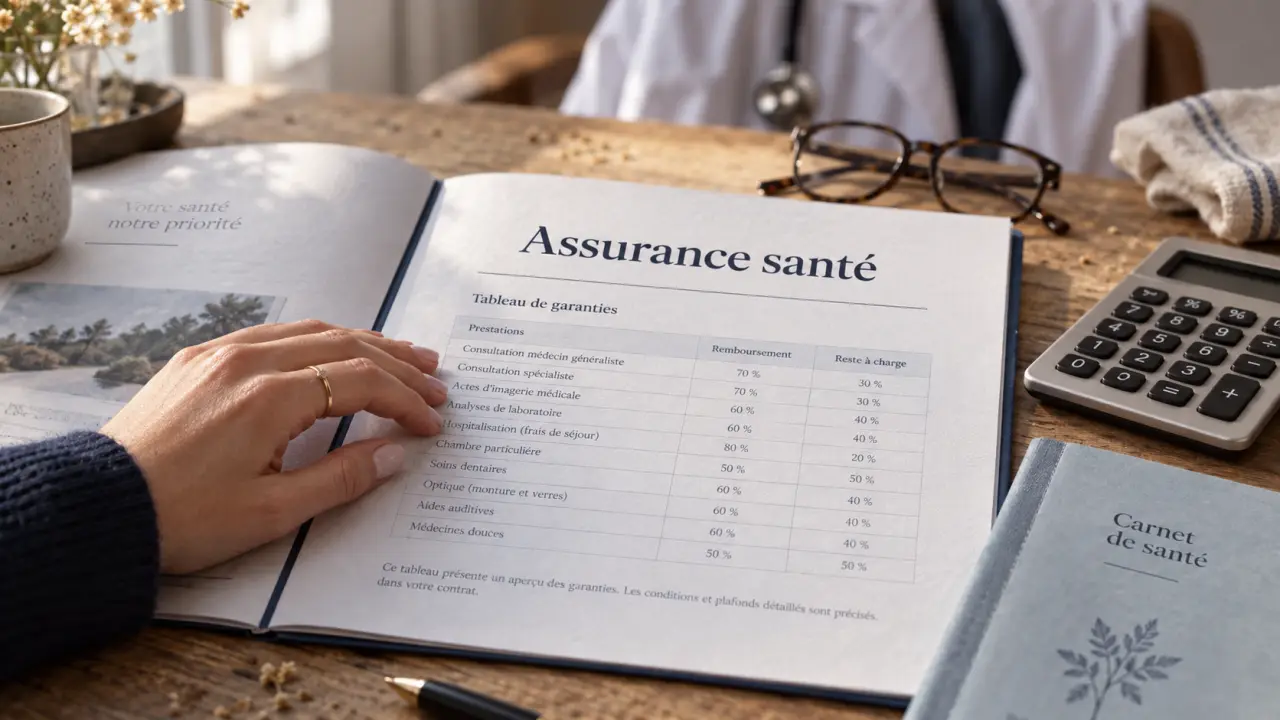
En France, une assurance santé privée peut désigner une mutuelle complémentaire, une assurance au premier euro ou une couverture internationale. Ces contrats ne répondent pas au même besoin. Avant de souscrire, vérifiez ce que rembourse déjà l’Assurance Maladie, si vous y êtes affilié et quels frais restent réellement à votre charge.
Comprendre ce que couvre une assurance santé privée en France
Le système français repose généralement sur deux niveaux. L’Assurance Maladie rembourse une partie des dépenses de santé selon une base de remboursement officielle. Une complémentaire santé intervient ensuite sur tout ou partie du reste à payer : ticket modérateur, dépassements d’honoraires, forfait hospitalier, optique, dentaire ou audiologie, selon les garanties choisies.
L’expression assurance santé privée France recouvre plusieurs réalités. Une personne salariée, étudiante ou résidente affiliée au régime français cherchera le plus souvent une mutuelle. Un expatrié, un visiteur de longue durée ou une personne qui n’est pas encore rattachée à la Sécurité sociale peut avoir besoin d’une assurance privée couvrant les frais médicaux dès le premier euro dépensé.
La complémentaire santé : le cas le plus courant
La complémentaire santé complète les remboursements du régime obligatoire. Elle peut être souscrite individuellement ou proposée par l’employeur. Son niveau de prise en charge dépend des postes de soins : consultations, médicaments, hospitalisation, soins dentaires, lunettes, lentilles ou médecines complémentaires.
Une formule peu coûteuse peut convenir à une personne qui a peu de dépenses médicales. Elle risque toutefois de devenir insuffisante en cas de soins dentaires importants ou de consultations régulières auprès de spécialistes pratiquant des dépassements d’honoraires. Le prix mensuel ne permet donc pas, à lui seul, d’évaluer la protection réelle.
L’assurance au premier euro : pour les personnes non affiliées
Une assurance au premier euro rembourse directement les dépenses prévues au contrat, sans attendre l’intervention de l’Assurance Maladie. Elle peut convenir aux personnes qui ne bénéficient pas, ou pas encore, du système français : expatriés nouvellement arrivés, certains indépendants internationaux, visiteurs ou personnes en mobilité.
Avant de signer, vérifiez le territoire couvert, les plafonds annuels, les exclusions, les délais de carence et les modalités d’avance de frais. Ces points déterminent la portée concrète du contrat, notamment lorsqu’un soin coûteux doit être réalisé rapidement ou en dehors du pays de résidence.
Choisir sa couverture selon son statut et sa situation familiale
Le bon contrat n’est pas celui qui affiche le plus grand nombre de garanties. C’est celui qui correspond à votre statut administratif et à vos dépenses prévisibles. Une couverture redondante peut coûter cher sans améliorer l’accès aux soins.
- Salarié du privé : commencez par analyser la mutuelle collective de votre entreprise, ses garanties et la part financée par l’employeur. Une surcomplémentaire n’a de sens que si certains postes restent trop faiblement couverts.
- Travailleur indépendant ou retraité : une complémentaire individuelle permet d’ajuster les garanties, mais la cotisation peut évoluer selon l’âge et le niveau de protection retenu.
- Étudiant ou jeune actif : une formule simple peut suffire si les besoins sont limités, à condition de ne pas négliger l’hospitalisation.
- Expatrié ou nouvel arrivant : vérifiez d’abord votre possibilité d’affiliation au régime français. En attendant, une assurance internationale ou au premier euro peut couvrir les dépenses imprévues.
- Famille : comparez le coût global et les garanties utiles pour chaque bénéficiaire, notamment l’orthodontie, l’optique et les consultations spécialisées.
La date de prise d’effet mérite une attention particulière. Une personne en attente d’affiliation ne doit pas supposer qu’une future ouverture de droits couvrira automatiquement les dépenses antérieures. À l’inverse, une fois intégrée au système français, elle devra adapter son contrat privé pour éviter de cumuler inutilement deux mécanismes de remboursement.
Lire les garanties au-delà du prix mensuel
Comparer uniquement les cotisations peut être trompeur. Deux assurances santé privées proposées au même tarif peuvent rembourser très différemment une hospitalisation, une couronne dentaire ou une consultation avec dépassement d’honoraires. Le tableau de garanties doit donc être lu poste par poste.
Les remboursements en pourcentage et les forfaits
Un remboursement exprimé en pourcentage de la base de remboursement ne correspond pas forcément au prix payé au praticien. Si un médecin facture un dépassement important, une garantie à 100 % peut couvrir uniquement le tarif de référence et laisser une part significative à votre charge.
Les formules à 150 %, 200 % ou davantage peuvent améliorer cette prise en charge. Elles doivent toutefois être interprétées avec la base applicable et les limites prévues au contrat. Le pourcentage annoncé ne suffit pas à connaître le montant effectivement remboursé.
Pour l’optique, les médecines complémentaires ou certaines prestations de confort, les contrats prévoient souvent un forfait en euros. Vérifiez s’il est annuel, calculé par bénéficiaire, par équipement ou par acte. Cette précision change fortement l’intérêt réel de la garantie.
L’hospitalisation, le poste à examiner en premier
Une hospitalisation peut entraîner des frais qui dépassent la simple consultation : honoraires du chirurgien et de l’anesthésiste, chambre particulière, accompagnant, frais de confort ou dépassements. Une bonne protection hospitalière peut être utile même pour les personnes qui consultent rarement.
Distinguez ce qui est remboursé sans limite apparente de ce qui dépend d’un plafond ou d’un nombre limité de jours. Examinez aussi les conditions applicables aux établissements, aux praticiens et aux actes concernés. Une garantie élevée sur le papier peut se révéler plus limitée lorsque plusieurs restrictions s’appliquent.
Le remboursement peut être lu comme un ensemble de niveaux : la part de l’Assurance Maladie, la garantie complémentaire, puis ce qui reste hors contrat. Les frais périphériques sont souvent oubliés : transport, chambre individuelle, soins réalisés hors réseau, praticien non conventionné ou consultation à l’étranger. Identifiez ce reste à charge potentiel avant la souscription pour éviter une mauvaise surprise lors d’un soin important.
Les points à vérifier avant de souscrire
Avant de valider un devis, demandez les documents contractuels et comparez des garanties strictement équivalentes. Une couverture lisible doit permettre d’identifier les plafonds, les exclusions et la procédure à suivre en cas de soins coûteux.
- Confirmez votre régime d’affiliation : êtes-vous couvert par l’Assurance Maladie française, par un régime étranger ou par aucun régime obligatoire à ce jour ?
- Évaluez vos dépenses réelles : examinez vos soins des derniers mois et les dépenses anticipées, sans retenir des garanties que vous utiliserez rarement.
- Contrôlez les délais de carence : certaines prestations ne sont pas accessibles immédiatement après la souscription.
- Repérez les exclusions : les pathologies préexistantes, les soins non urgents à l’étranger, les sports à risque ou certains traitements peuvent être limités.
- Vérifiez le tiers payant : il réduit l’avance de frais chez les professionnels partenaires, mais ne remplace pas une garantie adaptée.
- Examinez les conditions d’évolution : la hausse de cotisation, la résiliation, l’ajout d’un enfant ou le changement de pays de résidence doivent être prévus.
Éviter les doublons et ajuster son contrat dans le temps
La couverture santé n’est pas définitive. Un déménagement, une embauche, une affiliation à la Sécurité sociale, une naissance ou un retour d’expatriation peuvent modifier les besoins. Une erreur fréquente consiste à conserver une assurance internationale après l’obtention d’une couverture française, puis à ajouter une mutuelle sans comparer les remboursements réellement cumulables.
Demandez à l’assureur comment le contrat s’articule avec votre régime obligatoire et avec une éventuelle autre complémentaire. Vérifiez aussi si les remboursements sont plafonnés aux frais engagés. Une assurance ne peut pas transformer une dépense de santé en source de gain. Cette vérification aide à choisir entre une mutuelle complémentaire ciblée, une assurance au premier euro ou une solution internationale, au lieu de payer plusieurs fois pour une protection identique.
Conservez les devis, les tableaux de garanties et les échanges écrits. Pour une opération programmée, un traitement dentaire ou un équipement optique coûteux, demandez une prise en charge préalable. Vous connaîtrez ainsi plus précisément le montant restant à payer. Cette démarche est souvent plus utile qu’une comparaison fondée sur une promesse commerciale ou sur le seul montant de la cotisation.

- Photobiomodulation : 45 à 150 € la séance, le coût réel dépend du protocole - 22 octobre 2026
- Macrogol : des avis plutôt favorables, à condition d’attendre 24 à 48 heures - 21 octobre 2026
- Colilen IBS : troubles digestifs, allergie ou signe d’alerte ? - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mon Idéal Santé : des garanties ajustables, la téléconsultation et un parcours 100 % digital
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent
 Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier