Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier
Oui, le besoin existe : rester couvert quelques semaines ou quelques mois entre deux emplois, avant une mutuelle d’entreprise, pendant un séjour en France ou au moment d’un départ à l’étranger. En France, la mutuelle temporaire au sens strict reste toutefois rare. La plupart des complémentaires santé individuelles sont pensées pour durer, même si certaines solutions répondent bien à une situation transitoire.
Une mutuelle temporaire existe-t-elle vraiment en France ?
Dans le langage courant, on parle de mutuelle temporaire pour désigner une couverture santé de courte durée, par exemple 1 mois, 2 mois, 3 mois ou quelques mois seulement. Dans les faits, les assureurs et les mutuelles proposent rarement un contrat santé classique limité à une période aussi brève. Le modèle dominant reste celui d’un contrat conclu pour 1 an, souvent reconduit automatiquement.
Cette différence entre l’expression utilisée par les assurés et la réalité contractuelle crée beaucoup de confusion. Une “mutuelle au mois” peut simplement vouloir dire que la cotisation est payée chaque mois, sans que le contrat puisse être arrêté librement au bout d’un mois. De même, une “mutuelle sans engagement” doit être lue avec prudence : elle peut être plus souple à gérer, mais elle ne supprime pas forcément les règles de durée, de résiliation ou de délai de carence.
Pourquoi les contrats courts sont-ils si rares ?
Une complémentaire santé rembourse des dépenses qui peuvent vite devenir élevées : consultations, médicaments, hospitalisation, optique, dentaire. Si un assuré pouvait souscrire seulement quand il sait qu’il va engager des frais, puis résilier aussitôt, l’équilibre du contrat serait fragilisé. C’est l’une des raisons pour lesquelles les offres santé classiques fonctionnent surtout sur une base annuelle.
Depuis décembre 2020, la résiliation infra-annuelle permet de résilier une complémentaire santé après 12 mois d’engagement, sans frais ni pénalité. C’est utile pour changer d’offre, mais cela ne transforme pas une mutuelle santé en couverture d’un mois. Le cadre reste celui d’un contrat structuré dans le temps, avec des règles précises à respecter.
Les situations où une couverture courte durée est réellement possible
Plutôt que de chercher une mutuelle temporaire au sens strict, il vaut mieux identifier la nature exacte du besoin : rester couvert après un emploi, protéger sa famille en attendant une nouvelle mutuelle, assurer un voyage, compléter une couverture insuffisante ou gérer une période d’expatriation. La bonne réponse dépend souvent plus du contexte que de la durée souhaitée. C’est là que la notion de couverture temporaire prend tout son sens.
Fin de la portabilité de mutuelle après licenciement : réponse officielle : Cette page explique ce qu’il se passe à la fin de la portabilité de la mutuelle d’entreprise après un licenciement et quelles démarches effectuer.
Transition professionnelle : la portabilité avant tout
Après la fin d’un contrat de travail, la portabilité de la mutuelle d’entreprise peut permettre de conserver les garanties collectives pendant une durée limitée. Elle s’applique sous conditions, notamment si la rupture du contrat ouvre droit à une prise en charge par France Travail et si la fin du contrat n’est pas liée à une faute lourde. Sa durée dépend de l’ancienneté dans l’entreprise, dans la limite de jusqu’à 12 mois maximum.
C’est souvent la solution la plus intéressante lorsqu’elle est possible, car elle évite une rupture nette de couverture. En revanche, une démission n’ouvre pas toujours droit à la portabilité. Il faut donc vérifier rapidement sa situation avec l’ancien employeur, l’organisme assureur et, si nécessaire, France Travail. Dans une période de transition, ce réflexe évite de payer deux contrats ou de se retrouver sans protection.
Voyage, expatriation, retour temporaire : des assurances plus adaptées
Pour un séjour court à l’étranger, une assurance voyage peut jouer le rôle de couverture temporaire. Elle vise en général les frais médicaux imprévus, l’assistance, le rapatriement ou l’hospitalisation selon les garanties choisies. Ce n’est pas une mutuelle santé française classique, mais c’est souvent la réponse la plus adaptée à un besoin limité dans le temps.
Pour les expatriés, les travailleurs détachés, les étudiants internationaux ou les personnes en mobilité pendant quelques mois à quelques années, une assurance santé expatrié peut être plus pertinente. Elle tient compte du pays de séjour, du niveau de soins local, du retour éventuel en France et des frais médicaux hors du système habituel de Sécurité Sociale. Le choix dépend alors moins du mot “temporaire” que du lieu de vie et du type de soins à couvrir.
Famille : le statut d’ayant droit peut dépanner
Dans certains cas, devenir ayant droit du contrat d’un conjoint, d’un parent ou d’un assuré principal peut éviter de souscrire une mutuelle individuelle pour une courte période. Cette possibilité dépend des règles du contrat, de la composition familiale et des justificatifs demandés. Elle peut être utile pour un enfant, un conjoint sans couverture ou une personne en attente d’une mutuelle collective.
Ce n’est pas une solution universelle, mais c’est souvent une réponse simple lorsqu’elle existe déjà dans le foyer. Elle permet de maintenir une continuité de couverture sans entrer dans un nouveau contrat pour une durée très courte.
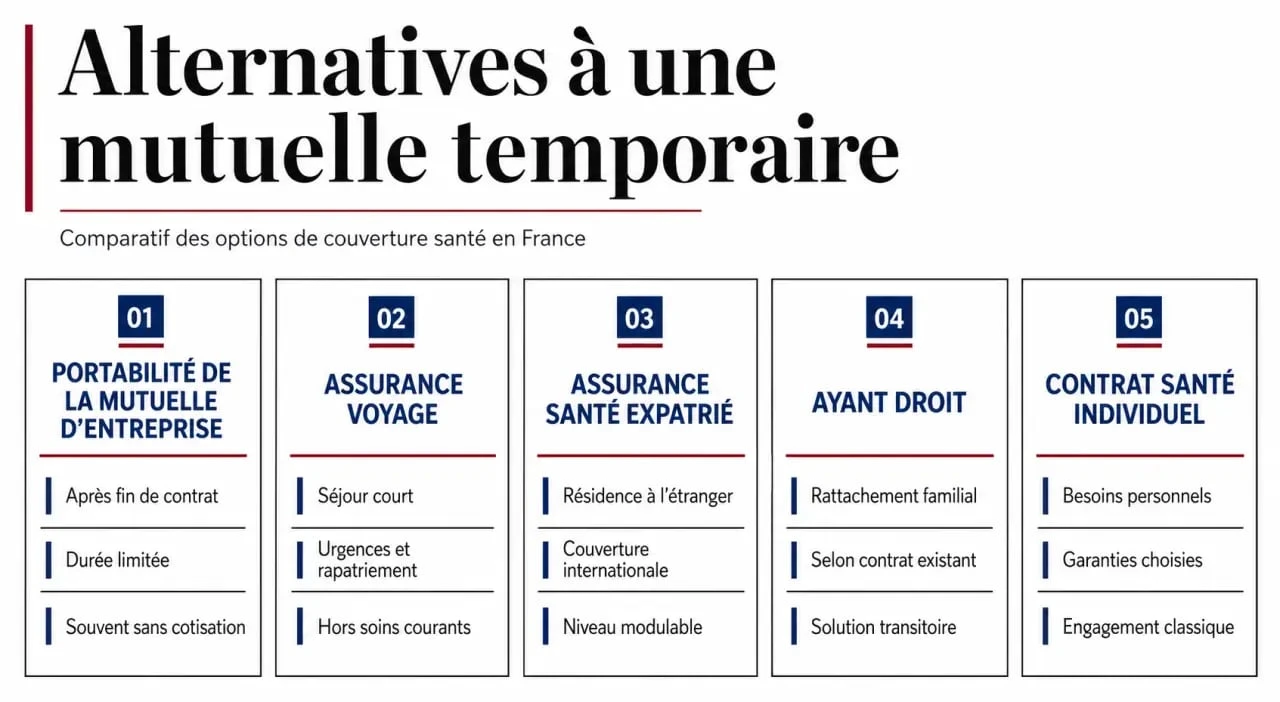
Comparer les alternatives à une mutuelle temporaire
La solution la plus sûre consiste à comparer les options selon quatre critères : durée réelle du besoin, niveau de garanties, délai de carence et facilité de sortie. Un contrat apparemment économique peut devenir peu intéressant si les soins prévus ne sont pas remboursés immédiatement ou si les postes importants sont plafonnés. Le bon choix dépend donc du reste à charge que vous acceptez pendant la transition.
| Solution | Durée typique | Profil concerné | Points à vérifier |
|---|---|---|---|
| Portabilité de la mutuelle d’entreprise | Selon l’ancienneté, jusqu’à 12 mois maximum | Salarié quittant une entreprise sous conditions | Éligibilité, maintien des ayants droit, date de fin |
| Contrat santé individuel | Souvent 1 an minimum | Personne sans mutuelle collective | Résiliation après 12 mois, garanties, carence |
| Assurance voyage | 1 mois, 2 mois, 3 mois ou plus selon le séjour | Voyageur, séjour temporaire à l’étranger | Assistance, rapatriement, exclusions, plafonds |
| Assurance santé expatrié | Quelques mois à quelques années | Expatrié, étudiant international, mobilité longue | Pays couverts, soins courants, hospitalisation |
| Ayant droit | Variable selon contrat | Conjoint, enfant, membre de la famille éligible | Conditions d’ajout, cotisation, niveau de garanties |
| Surcomplémentaire | Souvent annuelle | Assuré déjà couvert mais insuffisamment | Remboursements dentaire, optique, hospitalisation |
Un bon réflexe consiste à raisonner comme si vous ouvriez une fenêtre de risque : pendant combien de temps êtes-vous réellement exposé à des frais non remboursés ? Si cette fenêtre ne dure que quelques semaines avant une mutuelle d’entreprise déjà certaine, une solution lourde et annuelle peut être excessive. Si elle couvre une période incertaine, avec enfants, soins dentaires prévus ou pathologie suivie, mieux vaut privilégier la continuité et des garanties solides plutôt que chercher le contrat le plus court.
Carence, exclusions, prix : les limites à regarder avant de signer
Le prix d’une couverture santé temporaire ou provisoire ne se compare pas seulement à la cotisation mensuelle. Il faut regarder ce qui est remboursé, à partir de quand, dans quelles limites et pour quels soins. C’est particulièrement important si vous souscrivez dans l’urgence, car une offre peu chère peut cacher des conditions peu favorables. Les points à lire sont simples, mais ils changent tout.
Le délai de carence peut bloquer les remboursements immédiats
Un délai de carence est une période pendant laquelle certaines garanties ne s’appliquent pas encore. Il peut concerner l’hospitalisation, le dentaire, l’optique ou des soins coûteux. Tous les contrats n’en prévoient pas de la même manière, mais il faut le vérifier avant toute souscription, surtout si vous avez déjà un rendez-vous médical prévu.
Pour un besoin d’un mois ou de quelques semaines, une garantie avec carence peut perdre presque tout son intérêt. Mieux vaut demander explicitement si les remboursements commencent dès la date d’effet du contrat, et pour quels postes de soins. Cette vérification évite une mauvaise surprise au moment où la couverture doit justement être utile.
Les exclusions et plafonds changent tout
Les exclusions de garanties précisent ce qui n’est pas couvert. Les plafonds de remboursement limitent les montants pris en charge. Une assurance voyage, par exemple, peut être efficace pour un accident ou une urgence à l’étranger, mais moins adaptée à des soins programmés. Une complémentaire santé individuelle peut mieux couvrir les soins courants en France, mais elle vous engage plus longtemps.
Les postes à contrôler en priorité sont l’hospitalisation, les consultations de spécialistes, les médicaments, l’optique, le dentaire et l’assistance. Pour une famille, il faut aussi vérifier si les enfants ou le conjoint sont inclus, à quel tarif et avec les mêmes garanties. Sur ce point, les écarts entre contrats sont souvent plus importants que le montant affiché sur la cotisation.
La bonne démarche pour être couvert rapidement sans se tromper
Avant de souscrire, commencez par clarifier votre situation actuelle. Êtes-vous encore couvert par une mutuelle d’entreprise ? Pouvez-vous bénéficier de la portabilité ? Un conjoint peut-il vous rattacher comme ayant droit ? Votre besoin concerne-t-il la France ou l’étranger ? Ces réponses évitent de payer deux couvertures ou de choisir un contrat inadapté. Elles permettent aussi d’aller droit au but.
- Déterminez la durée probable du besoin : 1 mois, 3 mois, 6 mois ou durée inconnue.
- Vérifiez vos droits existants : portabilité, ayant droit, mutuelle collective à venir.
- Listez les soins importants : hospitalisation, traitement régulier, dentaire, optique, enfants.
- Comparez les garanties plutôt que le seul prix mensuel.
- Contrôlez la date d’effet, le délai de carence, les exclusions et les conditions de résiliation.
La souscription peut généralement se faire en ligne, par téléphone ou en agence selon les organismes. Des justificatifs peuvent être demandés : identité, affiliation à la Sécurité Sociale, situation familiale, ancien contrat, attestation employeur ou documents liés au séjour à l’étranger. Dans une démarche rapide, mieux vaut préparer ces pièces avant de demander un devis, afin d’éviter un allongement inutile du délai de mise en place.
Pour résilier, la règle dépend du contrat choisi. Une complémentaire santé individuelle est en principe résiliable après 1 an, sans frais ni pénalité, dans le cadre de la résiliation infra-annuelle. Certains changements de situation peuvent aussi justifier une résiliation anticipée, mais ils doivent être prévus et documentés. La meilleure “mutuelle temporaire” est donc souvent celle qui correspond à votre transition réelle : assez rapide pour éviter le trou de couverture, assez claire pour ne pas créer de mauvaise surprise, et assez souple pour être quittée quand votre situation se stabilise.

- Les vitamines ne stoppent la chute de cheveux qu’en cas de carence - 15 septembre 2026
- Le complément alimentaire pour la libido homme se choisit selon votre objectif : désir, énergie ou érection - 13 septembre 2026
- Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco et mutuelle santé : deux protections distinctes, des démarches à ne pas confondre
 Mutuelle santé intérimaire : affiliation à 414 heures, cotisation à 50 % et maintien des droits après mission
 Almerys ou Carte Blanche ? Le code 37930151 et les bons réflexes pour le tiers payant
 Mutuelle pour assistante maternelle : les garanties à privilégier avant le prix et le reste à charge