Garantie PTIA : définition, critères médicaux et fonctionnement de l’indemnisation
La perte totale et irréversible d’autonomie (PTIA) est une notion médicale et assurantielle lourde de conséquences. Souvent rencontrée lors de la signature d’un crédit immobilier, cette garantie est imposée par les banques pour protéger le patrimoine familial en cas d’aléa grave. Derrière ce terme technique se cache une réalité complexe : celle d’un état de santé qui ne permet plus de subvenir à ses besoins essentiels sans une assistance constante.
Qu’est-ce que la PTIA au sens médical et juridique ?
La PTIA correspond, dans le langage de la Sécurité sociale, à une invalidité de 3e catégorie. Il ne s’agit pas d’une simple incapacité à travailler, mais d’un état où la personne se trouve dans l’impossibilité totale d’exercer une quelconque activité rémunérée et présente une dépendance fonctionnelle majeure. Pour qu’elle soit reconnue par un assureur, l’état de santé doit être consolidé, c’est-à-dire stabilisé sans perspective d’amélioration.
Estimation du remboursement PTIA
Capital remboursé estimé
*Ce calcul est une estimation basée sur la quotité choisie appliquée au capital restant dû.
Le critère fondamental repose sur l’incapacité d’accomplir seul trois des quatre ou cinq actes de la vie courante : se laver, s’habiller, se nourrir, se déplacer, ou se lever et s’asseoir. Cette évaluation est réalisée par un médecin-conseil mandaté par l’assureur, qui examine le dossier médical complet, les rapports d’hospitalisation et, si nécessaire, procède à une expertise physique.
La garantie PTIA dans l’assurance emprunteur : le fonctionnement concret
Dès lors que la PTIA est diagnostiquée, la garantie prend le relais pour le remboursement de votre crédit immobilier. L’assureur se substitue à l’emprunteur pour solder tout ou partie du capital restant dû, selon la quotité d’assurance souscrite au départ.
Si vous avez assuré votre prêt à hauteur de 100 %, l’assureur rembourse la totalité du capital restant dû à la banque. Si vous êtes co-emprunteurs, la quotité peut être répartie, par exemple 50 % chacun. Dans ce cas, la garantie ne couvre que la part du prêt correspondant à votre quotité. Il est crucial de bien choisir ce pourcentage lors de la souscription, car il détermine directement le niveau de protection financière de votre foyer en cas de coup dur.
Une protection financière pour votre patrimoine
La garantie PTIA agit comme un filtre financier qui isole votre bien immobilier des chocs extérieurs. Elle empêche la pression d’une invalidité subite de se transmettre à votre équilibre économique familial. Si cette protection est trop fine, par exemple en cas de quotité sous-évaluée, elle peut laisser passer une partie de la dette, transformant une situation de dépendance déjà difficile en une fragilité budgétaire persistante.
PTIA, IPT, IPP : savoir distinguer les garanties
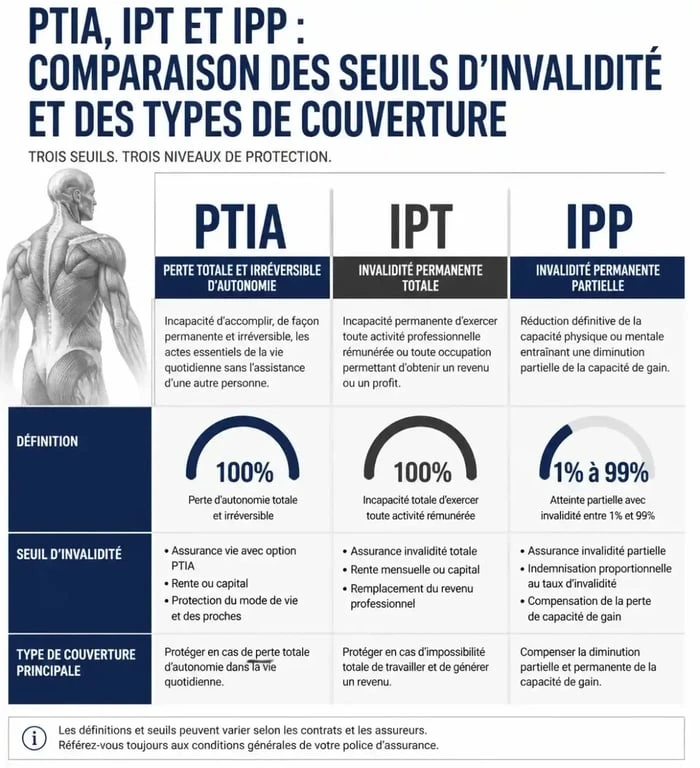
Il est fréquent de confondre les différentes garanties d’invalidité. Pourtant, les seuils de déclenchement varient considérablement. La PTIA est l’ultime recours pour une dépendance totale, tandis que l’Invalidité Permanente Totale (IPT) intervient dès 66 % d’incapacité, souvent avec un mode d’indemnisation différent, comme le paiement des mensualités de crédit plutôt que le remboursement du capital.
Tout savoir sur la majoration pour tierce personne (MTP) : Découvrez les conditions d’attribution et les démarches pour bénéficier de cette aide financière destinée à compenser une perte d’autonomie.
| Garantie | Seuil de déclenchement | Indemnisation |
|---|---|---|
| PTIA | 100 % d’invalidité | Remboursement du capital |
| IPT | Dès 66 % d’invalidité | Prise en charge des échéances |
| IPP | Entre 33 % et 66 % | Prise en charge partielle |
Délais de carence, franchise et exclusions
L’activation de la garantie n’est pas immédiate et dépend de deux paramètres contractuels :
Le délai de carence est la période suivant la signature du contrat pendant laquelle la garantie ne joue pas en cas de maladie. Elle varie généralement de 1 à 12 mois. En cas d’accident, ce délai est le plus souvent nul. Le délai de franchise est la durée qui s’écoule entre la survenance du sinistre et le début effectif de l’indemnisation.
Attention aux exclusions : la plupart des contrats ne couvrent pas les accidents résultant de la pratique de sports extrêmes, de la conduite sous stupéfiants ou de professions à risques, sauf si ces derniers ont été déclarés et acceptés moyennant une surprime.
Démarches, recours et aides sociales complémentaires
En cas de sinistre, la première étape est de déclarer l’état de santé à son assureur dans les délais impartis par le contrat. Si l’assureur conteste le diagnostic ou refuse l’indemnisation, vous avez le droit de solliciter une contre-expertise médicale ou de saisir le médiateur de l’assurance.
Au-delà du remboursement du crédit, la perte d’autonomie nécessite un accompagnement humain et financier. Des aides existent, bien que distinctes de l’assurance emprunteur. L’Allocation Personnalisée d’Autonomie (APA) permet de financer les dépenses liées à la perte d’autonomie à domicile. La Prestation de Compensation du Handicap (PCH) répond aux besoins liés à une situation de handicap. Enfin, en cas de dépendance sévère, il peut être nécessaire de mettre en place une habilitation familiale ou une tutelle pour protéger les biens et la personne. Le recours à des structures comme les CLIC ou la MDPH permet d’orienter les familles vers les dispositifs les plus adaptés à leur situation.
Questions fréquentes sur la PTIA
La garantie PTIA est-elle limitée par l’âge ? Oui, la plupart des assureurs fixent une limite d’âge, généralement située entre 65 et 70 ans, au-delà de laquelle cette garantie ne s’applique plus. Concernant la quotité, est-il possible de l’ajuster ? Oui, il est possible de souscrire une quotité allant jusqu’à 200 % pour un couple, soit 100 % sur chaque tête, afin de garantir un remboursement intégral du capital restant dû quel que soit le conjoint touché par l’invalidité. Enfin, que faire en cas de refus de prise en charge ? Si le médecin-conseil de l’assureur rejette la demande, vous pouvez contester cette décision en fournissant de nouveaux éléments médicaux, demander une expertise médicale contradictoire, ou faire appel au médiateur de l’assurance pour trouver une issue amiable avant toute procédure judiciaire.

- Rénovation d’une salle de bain PMR : 5 mesures pour éviter les chutes et les travaux à refaire - 14 septembre 2026
- Garantie PTIA : définition, critères médicaux et fonctionnement de l’indemnisation - 10 septembre 2026
- Tarif ADMR 2024 : aides APA, reste à charge et devis sans surprise - 6 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé solidaire : réduire le reste à charge des seniors
 Accompagnement d’une personne âgée : domicile, gestes essentiels et lien social
 Sans abonnement, mais pas sans limites : ce que vaut vraiment un bracelet alarme pour personne âgée
 Tarif ADMR 2024 : aides APA, reste à charge et devis sans surprise