Contrat mutuelle labellisé : 3 ans de validité, participation employeur et contrôles avant adhésion
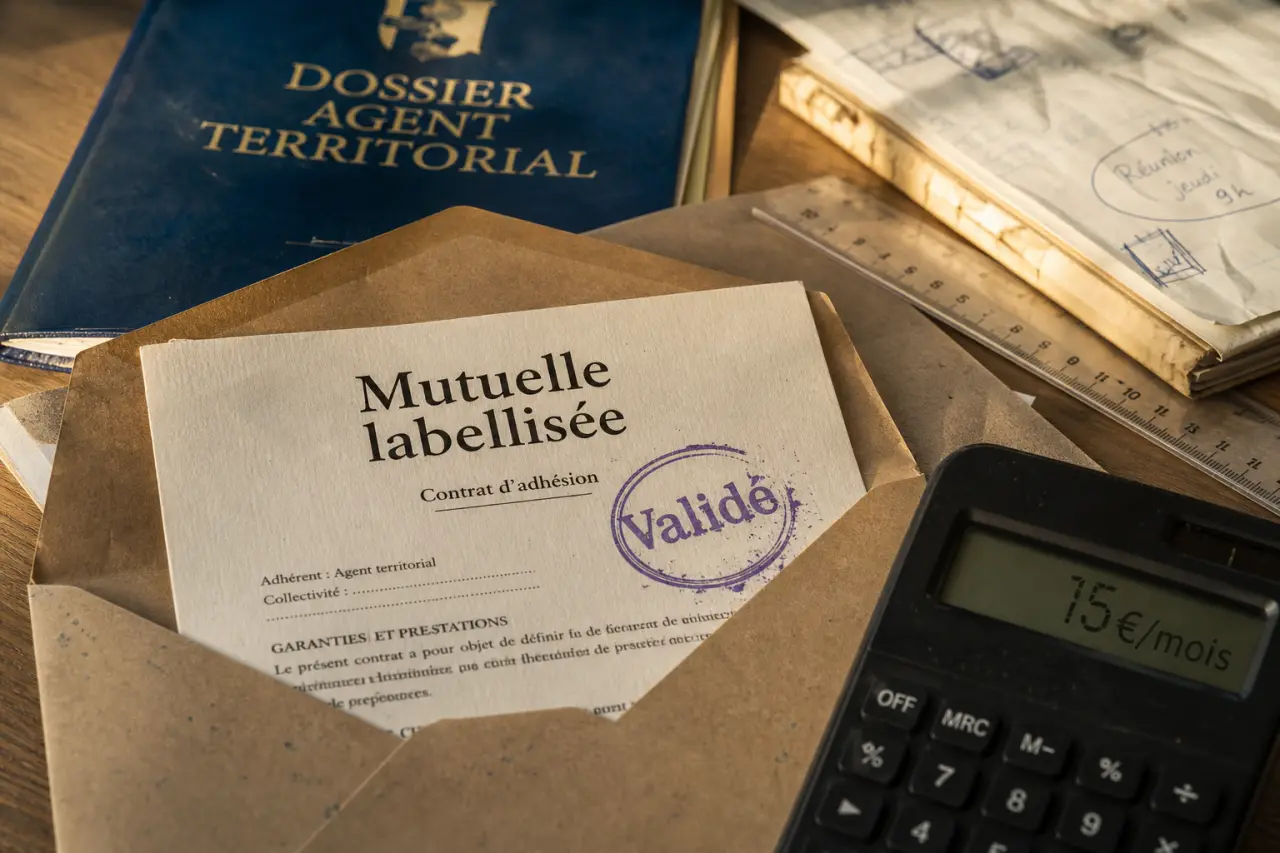
Un contrat mutuelle labellisé est une complémentaire santé reconnue comme conforme aux règles applicables aux agents de la fonction publique territoriale. Son principal intérêt est clair : il peut ouvrir droit à une participation financière de l’employeur public, tout en restant solidaire, sans questionnaire médical et sans sélection liée à l’état de santé.
Pour un agent territorial, le sujet dépasse la simple formalité administrative. Il touche au reste à charge, au budget du foyer et au choix d’une couverture adaptée, qu’il s’agisse des soins courants, de l’hospitalisation, de l’optique, du dentaire, des médecines douces ou des besoins familiaux.
Ce que signifie réellement le label d’une mutuelle santé
La labellisation ne désigne pas une marque, mais une reconnaissance réglementaire accordée à un contrat de complémentaire santé. Elle concerne surtout la fonction publique territoriale, dans le cadre de la protection sociale complémentaire des agents.
Un contrat contrôlé, pas une simple promesse commerciale
Pour être labellisé, le contrat doit respecter des critères définis par le Décret n°2011-1474 du 8 novembre 2011. La labellisation est délivrée par un prestataire habilité, puis le contrat est inscrit sur une liste officielle publiée par la DGCL, la Direction générale des collectivités locales. L’ACPR intervient dans le contrôle du respect des critères applicables aux organismes assureurs.
Le label est valable 3 ans. Ce point compte vraiment. Un contrat qui était labellisé hier ne l’est pas automatiquement aujourd’hui. Avant de souscrire ou de demander la participation de votre collectivité, il faut vérifier que le contrat figure encore sur la liste officielle et que la période de validité n’est pas expirée.
Une logique de solidarité entre agents
Un contrat labellisé repose sur une logique solidaire. L’accès ne peut pas dépendre d’un questionnaire médical, d’une maladie passée ou d’un risque de santé particulier. Il n’y a pas non plus de délai de carence imposant d’attendre plusieurs mois avant d’être remboursé sur certaines garanties.
C’est l’une des différences les plus nettes avec certaines complémentaires individuelles classiques. Le contrat labellisé organise une mutualisation du risque : les cotisations sont encadrées, notamment selon l’âge et la composition familiale, mais elles ne doivent pas devenir un outil de sélection médicale.
Qui peut souscrire et dans quelles conditions ?
La mutuelle labellisée s’adresse aux agents relevant de la fonction publique territoriale : fonctionnaires titulaires, agents stagiaires, contractuels et, dans de nombreux cas, retraités territoriaux. Les ayants droit peuvent aussi être intégrés selon les conditions prévues par le contrat : conjoint, partenaire, enfants ou foyer familial.
Un accès ouvert, y compris en cas de santé fragile
L’absence de questionnaire médical est un avantage concret pour les agents ayant un historique médical, une affection chronique ou des dépenses de santé régulières. Le contrat ne peut pas refuser l’adhésion au motif qu’un agent présente un profil jugé plus coûteux.
Cette règle est particulièrement importante pour les agents proches de la retraite, les familles avec enfants ou les personnes qui anticipent des soins dentaires, optiques ou hospitaliers. Elle apporte une sécurité d’accès là où une approche purement individuelle pourrait créer des écarts de cotisation ou des restrictions.
Participation employeur : ce que cela change sur le budget
À compter du 1er janvier 2026, la participation employeur prend une place centrale dans la fonction publique territoriale. Pour la santé, la participation minimale est de 15 € par mois, sur la base d’un montant de référence de 30 €. Sur une année complète, cela représente 180 € par an pris en charge par l’employeur public.
Exemple simple : si votre cotisation est de 30 € par mois et que votre collectivité participe à hauteur de 15 €, votre reste à payer descend à 15 € par mois. Si la cotisation est de 25 € par mois, la participation réduit fortement l’effort réel. Le montant exact dépend toutefois des règles fixées par votre collectivité et du contrat choisi.
Garanties minimales, options et niveaux de couverture
Un contrat mutuelle labellisé ne veut pas dire que toutes les formules se valent. Le label fixe un cadre, mais l’agent doit encore choisir un niveau de garanties cohérent avec ses dépenses prévisibles. Une formule d’entrée de gamme peut suffire pour un agent jeune avec peu de soins, tandis qu’une famille ou un retraité aura souvent besoin d’un renfort en optique, en dentaire ou en hospitalisation.
| Poste de soins | Couverture de base à examiner | Renfort utile selon le profil |
|---|---|---|
| Soins courants | Ticket modérateur, consultations, pharmacie remboursable | Dépassements d’honoraires, spécialistes fréquents |
| Hospitalisation | Forfait journalier hospitalier, frais liés au séjour | Chambre particulière, accompagnant, dépassements chirurgicaux |
| Optique | Équipement courant selon le contrat | Verres complexes, renouvellement, montures mieux remboursées |
| Dentaire | Soins conservateurs et prothèses selon garanties | Implants, orthodontie, prothèses mieux prises en charge |
| Confort et prévention | Services d’assistance ou forfaits limités | Médecines douces, prévention, accompagnement renforcé |
Entrée de gamme, intermédiaire ou premium : ne comparez pas seulement le prix
Les organismes proposent souvent plusieurs niveaux : entrée de gamme, intermédiaire, premium, parfois jusqu’à 4 niveaux de couverture. Le bon choix ne consiste pas à prendre automatiquement la cotisation la plus basse, mais à évaluer le coût total : cotisation annuelle, participation employeur, remboursements attendus et reste à charge probable.
Une formule moins chère peut devenir coûteuse si elle rembourse mal une couronne dentaire, des lunettes avec verres complexes ou une hospitalisation avec dépassements. À l’inverse, une formule très renforcée n’est pas toujours pertinente si vous consultez peu et n’avez pas de besoins spécifiques.
Pour raisonner clairement, partez de trois repères : vos soins certains, vos soins probables et vos soins rares mais coûteux. Les soins certains justifient un remboursement solide ; les soins probables orientent vers une formule intermédiaire ; les soins rares mais coûteux servent à mesurer votre tolérance au risque. Cette méthode évite de choisir une mutuelle uniquement sur une cotisation mensuelle séduisante, alors que le vrai sujet est l’équilibre entre fréquence, gravité et reste à charge.
Contrat labellisé ou contrat collectif : les différences à connaître
Dans la fonction publique territoriale, deux grands mécanismes peuvent coexister : le contrat individuel labellisé et le contrat collectif mis en place par la collectivité, souvent appelé convention de participation. Les deux peuvent répondre au besoin de protection santé, mais leur logique n’est pas identique.
Le contrat labellisé laisse davantage de liberté de choix
Avec un contrat labellisé, l’agent choisit lui-même son organisme parmi les contrats reconnus. Il peut comparer les formules, ajuster le niveau de garanties et conserver une certaine autonomie. Cette souplesse est utile si vous avez déjà une mutuelle satisfaisante, si votre foyer a des besoins particuliers ou si vous souhaitez privilégier certains postes comme l’optique ou l’hospitalisation.
En contrepartie, vous devez vérifier vous-même que le contrat reste bien labellisé et transmettre les justificatifs nécessaires à votre employeur public pour bénéficier de la participation, selon les modalités prévues localement.
Le contrat collectif simplifie les démarches, mais peut être moins personnalisé
La convention de participation est négociée par la collectivité avec un organisme assureur. Elle peut offrir un cadre simple, des démarches plus centralisées et une couverture adaptée à un ensemble d’agents. Mais elle ne correspond pas toujours parfaitement à chaque situation familiale ou médicale.
Le bon réflexe consiste donc à comparer les deux approches : montant de la cotisation après participation, garanties réellement utilisées, ayants droit couverts, options disponibles et conditions de résiliation. Le meilleur contrat n’est pas forcément le plus visible, mais celui qui laisse le reste à charge le plus acceptable pour votre situation.
Comment vérifier et choisir un contrat mutuelle labellisé
Avant d’adhérer, ne vous contentez pas d’une mention commerciale du type “compatible fonction publique territoriale”. Le mot important est labellisé, avec une validité vérifiable et une inscription officielle.
Les contrôles indispensables avant signature
Avant de signer, vérifiez d’abord la présence du contrat sur la liste officielle de la DGCL. Contrôlez ensuite le nom exact de l’organisme et du contrat, pas seulement la marque commerciale. La date de validité du label doit aussi être confirmée, puisque le label est valable 3 ans.
Demandez ensuite à votre collectivité les règles de participation employeur applicables. Comparez enfin le tableau de garanties avec vos dépenses réelles des deux dernières années, puis regardez les exclusions, les plafonds, les forfaits annuels et les délais de remboursement. Ce sont ces points qui font la différence entre un contrat lisible sur le papier et une protection réellement utile au quotidien.
Une fois ces éléments validés, demandez plusieurs devis sur des niveaux comparables. Un comparateur de mutuelle peut aider à trier les offres, à condition de vérifier ensuite la labellisation et les garanties détaillées. Le prix affiché ne suffit jamais : il doit être lu après déduction de la participation employeur et en regard des remboursements utiles.
Les profils à privilégier dans votre comparaison
Un jeune agent sans enfant regardera surtout les soins courants, l’hospitalisation et le montant de cotisation après participation. Une famille devra examiner les garanties optiques, dentaires, orthodontiques et la tarification selon le nombre d’enfants, notamment à partir de 4 enfants ou plus. Un agent de plus de 30 ans avec des soins réguliers aura intérêt à surveiller les dépassements d’honoraires et les forfaits annuels.
Pour un retraité territorial, la stabilité de la cotisation, l’absence de sélection médicale et le niveau de remboursement sur les postes lourds deviennent déterminants. Dans tous les cas, le contrat labellisé doit être envisagé comme un outil de sécurisation : il réduit l’incertitude réglementaire, mais le choix de la formule reste une décision personnelle.
Le bon contrat mutuelle labellisé est donc celui qui coche trois cases à la fois : conformité officielle, participation employeur mobilisable et garanties adaptées à vos dépenses réelles. C’est cette combinaison, plus que le label seul, qui transforme une complémentaire santé en protection réellement efficace.

- Les vitamines ne stoppent la chute de cheveux qu’en cas de carence - 15 septembre 2026
- Le complément alimentaire pour la libido homme se choisit selon votre objectif : désir, énergie ou érection - 13 septembre 2026
- Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco et mutuelle santé : deux protections distinctes, des démarches à ne pas confondre
 Mutuelle santé intérimaire : affiliation à 414 heures, cotisation à 50 % et maintien des droits après mission
 Mon Idéal Santé : des garanties ajustables, la téléconsultation et un parcours 100 % digital
 Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard