Mutuelle maintien de salaire : pourquoi la Sécu et l’employeur ne suffisent pas
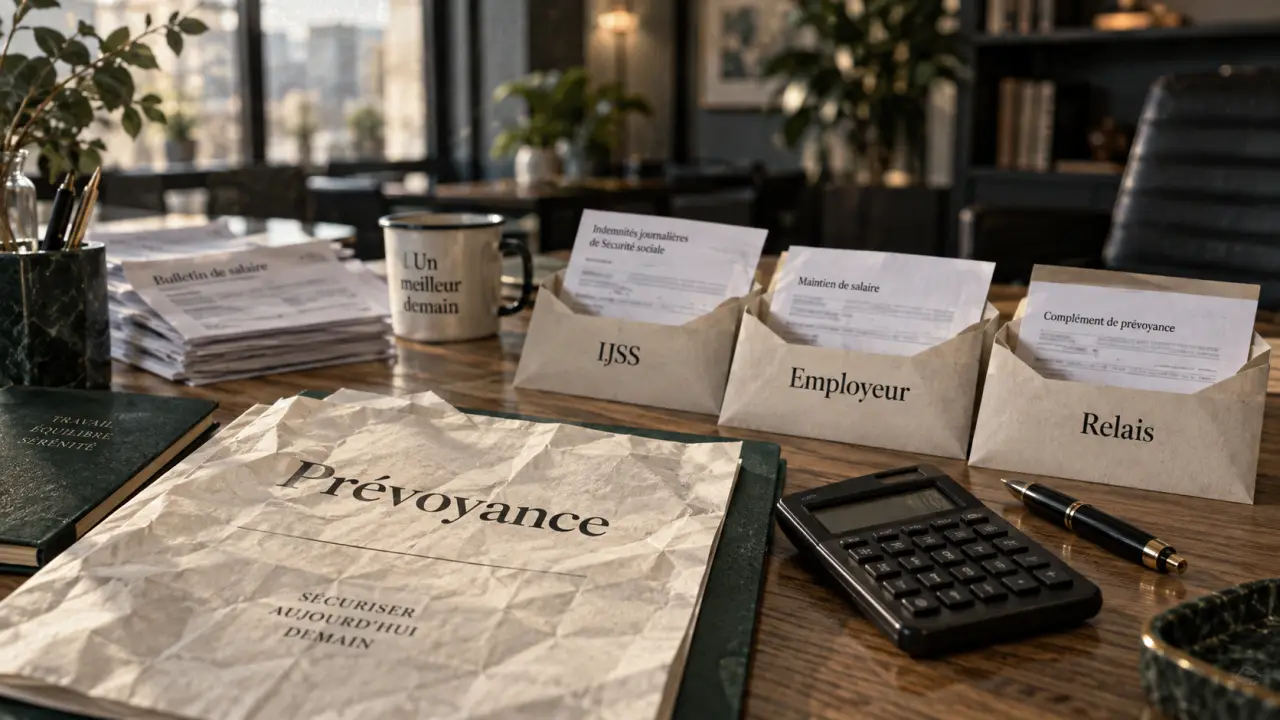
Un arrêt de travail qui se prolonge, et c’est tout un équilibre financier qui se fragilise. Entre les indemnités journalières de la Sécurité sociale, le relais de l’employeur et les offres d’assurance qui promettent de « maintenir le salaire », il est facile de se perdre dans un vocabulaire flou où mutuelle, prévoyance et assurance perte de revenus se mélangent. Ces trois notions renvoient pourtant à des mécanismes bien distincts, et comprendre leur articulation est la seule façon de savoir si l’on est réellement couvert en cas de coup dur.
Mutuelle, prévoyance, maintien de salaire : ce que ces mots désignent vraiment
La confusion part souvent d’un raccourci de langage : on parle de « mutuelle maintien de salaire » alors que ces deux termes couvrent des risques totalement différents. La mutuelle santé rembourse des frais de soins (consultations, hospitalisation, optique, dentaire). Elle n’a aucun rôle dans la compensation d’un revenu perdu pendant un arrêt de travail.
Le maintien de salaire désigne le mécanisme par lequel une partie du revenu continue d’être versée pendant un arrêt maladie ou un accident, via trois sources qui peuvent se cumuler : les indemnités journalières de la Sécurité sociale (IJSS), un complément versé par l’employeur (légal ou issu de la convention collective), et éventuellement une assurance prévoyance individuelle ou collective qui prend le relais quand les deux premiers étages ne suffisent plus.
La prévoyance, enfin, est le terme générique qui englobe les contrats d’assurance couvrant les risques liés à la personne : incapacité temporaire de travail, invalidité permanente, décès. Une « assurance maintien de salaire » est donc une brique de prévoyance, pas une mutuelle. Cette distinction change tout au moment de choisir un contrat.
Comment se construit concrètement le maintien de salaire en arrêt maladie
Le premier étage : les indemnités journalières de la Sécurité sociale
Dès qu’un arrêt de travail est déclaré, un délai de carence de 3 jours s’applique avant que la Sécurité sociale ne commence à verser des indemnités journalières, sauf en cas d’affection de longue durée ou d’arrêts successifs liés à la même pathologie. L’IJSS correspond à 50 % du salaire journalier de base, plafonné à 1,4 fois le SMIC. Pour un salaire proche du plafond de la Sécurité sociale, cela représente déjà une perte sèche de moitié du revenu habituel dès le quatrième jour d’arrêt. La CPAM peut verser jusqu’à 360 indemnités journalières maximum sur une période de trois ans consécutifs, ce qui fixe une limite claire à ce premier filet.
Le second étage : le complément versé par l’employeur
Pour les salariés justifiant d’au moins un an d’ancienneté (ou des conditions équivalentes : 150 heures travaillées sur trois mois, 90 jours ou 6 mois de cotisation selon les régimes), l’employeur complète les IJSS à hauteur de 90 % du salaire brut pendant les 30 premiers jours d’arrêt, puis à 66,66 % (deux tiers) pendant les 30 jours suivants. Ce droit s’allonge de 10 jours supplémentaires tous les cinq ans d’ancienneté, jusqu’à un maximum de 90 jours. Une convention collective ou un accord d’entreprise peut prévoir des conditions plus favorables que ce régime légal, d’où l’intérêt de vérifier son propre contrat de travail avant de tirer des conclusions générales.
Le troisième étage : la prévoyance complémentaire
Une fois ces deux étages épuisés, après quelques semaines ou quelques mois selon les cas, le revenu peut chuter brutalement si aucune garantie complémentaire n’a été souscrite. C’est ce vide que vient combler une assurance prévoyance individuelle ou un contrat collectif d’entreprise, en versant une indemnité calculée soit de façon indemnitaire (un pourcentage du salaire, jusqu’à 100 % dans certaines formules), soit de façon forfaitaire (un montant fixe choisi à la souscription).
Le niveau de couverture change radicalement selon le statut professionnel
Le mécanisme de maintien de salaire n’est pas uniforme : il dépend fortement du statut, et c’est là que se trouve la plus grande source de mauvaises surprises.
Salariés du privé
Comme détaillé plus haut, un salarié du secteur privé bénéficie du schéma IJSS + complément employeur, avec une dégressivité progressive (90 % puis 66,66 %) qui peut laisser un reste à charge significatif en cas d’arrêt long, surtout une fois les 90 jours de maintien employeur épuisés.
Fonctionnaires et agents publics
Le régime est différent : un fonctionnaire perçoit 90 % de son traitement indiciaire pendant les trois premiers mois d’arrêt, puis ce taux chute à 50 % pendant les neuf mois suivants. L’écart entre 90 % et 50 % est brutal et survient tôt dans l’arrêt, ce qui explique pourquoi les organismes spécialisés dans la fonction publique insistent autant sur ce point dans leur communication.
Militaires
Les militaires suivent une logique encore différente : la solde est maintenue à 90 % pendant six mois, mais les primes, qui représentent souvent une part substantielle de la rémunération réelle, peuvent être perdues beaucoup plus rapidement, parfois dès le deuxième jour d’arrêt à hauteur de 10 %. C’est une spécificité peu connue en dehors du monde militaire et des civils de la Défense.
Indépendants, professions libérales et micro-entrepreneurs
C’est le profil le plus exposé, et paradoxalement le moins bien informé sur le sujet. Un travailleur indépendant ne bénéficie d’aucun complément employeur par définition : il ne dépend que des indemnités journalières de la Sécurité sociale des Indépendants, souvent plus faibles et soumises à des conditions de cotisation minimale, et doit construire lui-même sa protection via un contrat de prévoyance individuelle s’il veut éviter une rupture de revenu quasi totale dès les premiers jours d’un arrêt prolongé.
Pourquoi la protection légale laisse souvent un angle mort
Penser qu’un arrêt de travail est un événement rare et ponctuel est une erreur de calcul fréquente. Les accidents de la vie courante, qui regroupent les chutes, les accidents domestiques ou de loisirs sans tiers responsable, concernent environ 10 millions de personnes chaque année, avec près de 5 millions de passages aux urgences. Un Français sur deux a déjà été confronté à un aléa de santé grave, incluant un arrêt de plus de trois mois. Ces chiffres rappellent qu’il ne s’agit pas d’un scénario exotique mais d’un risque statistiquement banal.
Le maintien de salaire fonctionne comme une amorce de sécurité financière : la Sécurité sociale et l’employeur posent la mèche, mais sans un relais qui prenne le dessus au bon moment, le dispositif s’arrête en cours de route et laisse le foyer sans ressource juste au moment où les charges fixes, elles, continuent de courir. Réfléchir à sa prévoyance, c’est donc moins ajouter une assurance que s’assurer que le mécanisme obligatoire ne s’éteint pas avant d’avoir atteint son but : couvrir la durée réelle, parfois longue, d’un arrêt de travail.
Un autre angle mort concerne la fiscalité : les indemnités journalières versées par la Sécurité sociale sont partiellement imposables selon la nature de l’arrêt, et les prestations versées par un contrat de prévoyance individuelle peuvent l’être aussi selon que les cotisations ont été déduites fiscalement ou non. C’est un point rarement anticipé au moment de la souscription, alors qu’il influe directement sur le montant réellement disponible une fois l’arrêt terminé.
Ce qu’il faut vérifier avant de choisir une formule complémentaire
Délais de carence et d’attente contractuels
Il existe deux délais à ne pas confondre : le délai de carence légal de la Sécurité sociale, qui est de 3 jours, et le délai d’attente contractuel propre aux garanties d’incapacité ou d’invalidité souscrites en assurance individuelle, qui atteint généralement 6 mois après l’adhésion, sauf en cas d’accident où la garantie peut s’appliquer immédiatement. Ignorer ce second délai conduit certains assurés à croire qu’ils sont couverts dès la signature, alors que la garantie n’est pleinement effective que six mois plus tard.
Durée maximale d’indemnisation et exclusions
La durée maximale d’indemnisation pour une incapacité temporaire de travail est généralement plafonnée à 5 ans, mais elle tombe à 1 an seulement pour ce que les contrats appellent les « maladies non objectivables », une catégorie qui inclut certains troubles difficiles à mesurer médicalement de façon objective (douleurs chroniques, fatigue persistante). C’est une clause à repérer impérativement dans les conditions générales, car elle peut réduire la portée réelle d’une garantie qui semblait complète sur le papier.
Conditions d’âge et de situation à la souscription
La plupart des contrats de prévoyance individuelle sont accessibles entre 18 et 65 ans, à condition d’être en activité au moment de la souscription et de ne pas être déjà en arrêt de travail. Ces critères paraissent évidents mais expliquent pourquoi il est conseillé de souscrire une protection avant tout signe de fragilité de santé, et non au moment où le besoin devient manifeste.
Combien coûte réellement une protection complémentaire et comment la choisir
Le tarif d’une assurance maintien de salaire dépend de plusieurs facteurs combinés : l’âge de l’assuré, sa profession (un métier physique ou à risque coûte plus cher à couvrir qu’un poste de bureau), le niveau de revenu à protéger, et le niveau de garantie choisi, indemnitaire ou forfaitaire. Les formules modulables permettent d’ajuster le curseur entre un coût de cotisation maîtrisé et une couverture plus large incluant les primes, les compléments de salaire variables ou un capital en cas d’invalidité.
Pour choisir une formule adaptée sans se tromper, quelques points de comparaison méritent d’être mis côte à côte avant de signer :
- Le taux de couverture proposé et son évolution dans le temps (un taux de 100 % maintenu sur toute la durée n’a pas la même valeur qu’un taux dégressif après quelques mois)
- Le délai d’attente contractuel et les exceptions prévues en cas d’accident
- La durée maximale d’indemnisation, en particulier pour les pathologies non objectivables
- Le mode de calcul retenu, indemnitaire ou forfaitaire, selon ce qui correspond le mieux à sa situation de revenu
- Les exclusions spécifiques liées à la profession ou aux pratiques sportives à risque
Pour un salarié bénéficiant déjà d’un bon maintien employeur et d’une convention collective favorable, une garantie complémentaire ciblée sur l’invalidité ou les arrêts longs peut suffire. Pour un indépendant sans aucun filet employeur, la priorité va logiquement vers une couverture plus large dès les premières semaines d’arrêt, quitte à ajuster le niveau de capital en fonction du budget disponible.

- Photobiomodulation : 45 à 150 € la séance, le coût réel dépend du protocole - 22 octobre 2026
- Macrogol : des avis plutôt favorables, à condition d’attendre 24 à 48 heures - 21 octobre 2026
- Colilen IBS : troubles digestifs, allergie ou signe d’alerte ? - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Almerys ou Carte Blanche ? Le code 37930151 et les bons réflexes pour le tiers payant
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier
 Assurance santé privée en France : choisissez la couverture adaptée à votre affiliation
 Ostéopathe remboursé par la mutuelle : le plafond qui détermine votre reste à charge