Mutuelle pour assistante maternelle : les garanties à privilégier avant le prix et le reste à charge
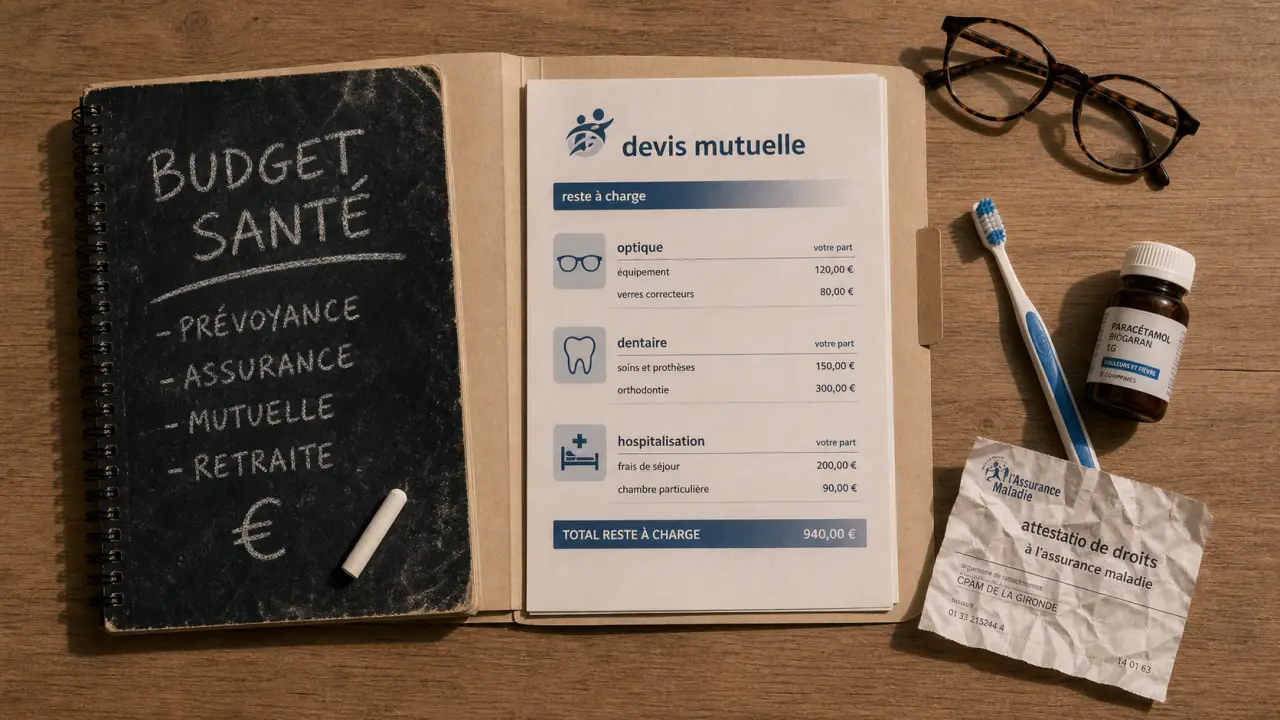
Une mutuelle pour assistante maternelle doit répondre à une question simple : êtes-vous bien remboursée sur les soins qui comptent, sans payer des garanties inutiles ? Entre les consultations, l’optique, le dentaire, une hospitalisation possible et la protection de la famille, le bon contrat n’est pas forcément le plus cher, mais celui qui limite votre reste à charge dans votre quotidien professionnel.
Pourquoi le métier d’assistante maternelle change le choix de la mutuelle
Une assistante maternelle exerce un métier physique, souvent à domicile, avec une forte responsabilité vis-à-vis des enfants accueillis. Se soigner rapidement n’est pas seulement une question de confort personnel, c’est aussi une façon de continuer à travailler dans de bonnes conditions, d’éviter qu’un problème de santé s’installe et de limiter les interruptions d’activité.
La complémentaire santé complète l’Assurance maladie. Elle rembourse tout ou partie des frais qui restent à votre charge : dépassements d’honoraires, forfait journalier hospitalier, lunettes, prothèses dentaires, aides auditives, médicaments ou actes paramédicaux selon les garanties prévues. Le point essentiel est donc de regarder ce que le contrat prend réellement en charge, poste par poste.
Un besoin de protection plus concret qu’il n’y paraît
Le quotidien d’une assistante maternelle expose à des gestes répétitifs, au port des enfants, à la fatigue, aux infections saisonnières et à des horaires qui laissent parfois peu de place aux rendez-vous médicaux. Une mutuelle adaptée peut faciliter l’accès à des soins courants, à la téléconsultation médicale ou à certaines prestations de prévention.
Elle peut aussi jouer un rôle en cas d’hospitalisation ou d’immobilisation. Certains contrats prévoient des services d’assistance, comme une aide-ménagère, la garde d’enfants ou un soutien à domicile. Ces services ne remplacent pas un revenu, mais ils peuvent éviter qu’un accident de santé désorganise toute la vie familiale et professionnelle.
Les garanties à regarder avant le prix
Comparer uniquement le montant mensuel d’une mutuelle est risqué. Une cotisation basse peut cacher des remboursements limités sur les soins coûteux, tandis qu’une formule très complète peut inclure des garanties dont vous n’avez pas besoin. Le bon réflexe consiste à partir de vos dépenses probables : lunettes, dentiste, consultations spécialisées, médecines douces, hospitalisation, besoins des enfants ou du conjoint.
Comprendre la Complémentaire santé solidaire pour les moins de 25 ans : Découvrez les remboursements possibles selon votre situation, avec des exemples concrets de soins chez le médecin ou le dentiste.
Soins courants : comprendre les pourcentages de BR
Les tableaux de garanties affichent souvent des remboursements exprimés en pourcentage de BR, c’est-à-dire de la base de remboursement de la Sécurité sociale. Une garantie à 100% BR ne signifie pas toujours que vous serez remboursée de 100% de votre dépense réelle, surtout si le professionnel pratique des dépassements d’honoraires. Des niveaux comme 130% BR, 150% BR ou 200% BR peuvent donc faire une vraie différence chez certains spécialistes.
Pour une assistante maternelle, les soins courants utiles à comparer sont les consultations de généralistes et spécialistes, les actes d’imagerie, les analyses, les honoraires paramédicaux et les médicaments selon leur niveau de remboursement. Si vous consultez peu, une formule équilibrée peut suffire. Si vous avez un suivi régulier, un niveau supérieur peut être plus rentable.
Hospitalisation : le poste à ne pas sous-estimer
L’hospitalisation est l’un des postes où le reste à charge peut grimper vite. Vérifiez la prise en charge du forfait journalier hospitalier, des honoraires, de la chambre particulière et des frais annexes. Certaines offres prévoient un remboursement du forfait journalier en durée illimitée, ce qui peut être rassurant en cas de séjour prolongé.
Regardez aussi les services associés. Une aide-ménagère pouvant aller jusqu’à 40h sur 20 jours, une garde d’enfants limitée à 15h par semaine pendant 20 jours ou une prise en charge de 80 €/nuit sur 3 nuits pour un proche au chevet sont des exemples de garanties qui deviennent très concrètes si votre organisation repose beaucoup sur vous.
Optique, dentaire, auditif : le 100% santé ne règle pas tout
Le dispositif 100% santé permet d’accéder à certains équipements sans reste à charge, notamment en optique, dentaire et auditif, selon les paniers prévus. Mais si vous choisissez des verres, montures, prothèses dentaires ou aides auditives hors panier, la différence entre deux mutuelles peut devenir importante.
En optique, comparez les montants pour verres simples, complexes ou très complexes, ainsi que les lentilles lorsqu’elles sont prises en charge. En dentaire, soyez attentive aux couronnes, bridges, prothèses amovibles, orthodontie, parodontologie ou inlay core. Sur ces postes, des forfaits de 80 €, 100 €, 125 €, 200 €, 250 €, 300 € ou 350 € selon les formules peuvent modifier sensiblement votre reste à charge.
Adapter la formule à votre profil plutôt qu’à une promesse générale
Une bonne mutuelle pour assistante maternelle n’est pas identique à 30 ans, 50 ans ou après plusieurs années d’activité. L’âge, l’état de santé, le statut, le nombre d’ayants droit et les habitudes de soins influencent le tarif et le niveau de garantie utile. C’est pourquoi un devis personnalisé reste plus fiable qu’une estimation moyenne.
Pensez la couverture comme un filtre. Elle doit absorber les dépenses importantes sans alourdir inutilement le budget mensuel. Si une formule finance surtout des postes que vous utilisez peu, elle coûte trop cher. Si elle renforce les zones sensibles de votre profil, comme le dentaire si des soins sont prévus ou l’hospitalisation si vous voulez sécuriser votre organisation familiale, elle est mieux ajustée.
Famille, conjoint et ayants droit
Si vous souhaitez couvrir votre conjoint ou vos enfants, comparez le coût d’un contrat familial avec plusieurs contrats séparés. Les besoins ne sont pas toujours les mêmes : un enfant peut nécessiter de l’orthodontie, un conjoint des consultations spécialisées, tandis que vous privilégiez l’hospitalisation et les soins courants. Le contrat le plus simple administrativement n’est pas toujours le plus économique.
Vérifiez également les conditions d’ajout ou de retrait d’un ayant droit, les délais de carence éventuels et les plafonds par bénéficiaire. Un forfait indiqué par année civile et par bénéficiaire peut être beaucoup plus intéressant qu’un plafond global partagé entre tous les membres du foyer.
Arrêt de travail et statut TNS : ne pas confondre santé et prévoyance
Une mutuelle santé rembourse des frais médicaux, elle ne compense pas automatiquement une perte de revenu en cas d’arrêt de travail. Pour une assistante maternelle, cette distinction est importante. Selon votre statut et votre situation, une garantie de prévoyance peut être nécessaire en complément pour couvrir les indemnités journalières, l’invalidité ou certains accidents de la vie.
Au moment de comparer, demandez clairement ce qui relève de la complémentaire santé et ce qui relève d’un contrat séparé. Cela évite de croire être protégée sur un risque alors que le contrat ne rembourse que les dépenses de soins.
Prix, économies et reste à charge : les bons calculs à faire
Le prix d’une mutuelle dépend du niveau de garantie, de l’âge, de la composition familiale, du lieu de résidence et des options choisies. Dans un contexte de hausse des cotisations, la comparaison peut permettre d’identifier des écarts importants. Certaines offres mettent en avant 240€ à 360€ d’économies par an après comparaison avec une mutuelle individuelle, ce qui mérite d’être vérifié à garanties équivalentes.
Pour juger correctement une offre, ne comparez pas seulement la cotisation annuelle. Additionnez ce que vous payez et ce que vous risquez de payer en reste à charge sur vos soins habituels. Une formule à bas prix peut coûter plus cher sur l’année si elle rembourse mal une paire de lunettes, une couronne dentaire ou plusieurs consultations avec dépassements.
| Poste de soins | Point à vérifier | Erreur fréquente |
|---|---|---|
| Consultations | Niveau en 100% BR, 130% BR, 150% BR ou plus | Croire que 100% BR couvre toujours toute la facture |
| Hospitalisation | Forfait journalier, chambre particulière, assistance | Oublier les frais annexes et l’aide à domicile |
| Optique | 100% santé et forfaits hors panier | Comparer seulement le prix des montures |
| Dentaire | Prothèses, orthodontie, parodontologie, plafonds | Sous-estimer le coût des soins hors panier santé |
| Services | Téléconsultation, assistance, prévention | Ne pas lire les limites d’utilisation |
Obtenir un devis utile : les informations à préparer
Un devis de mutuelle devient vraiment exploitable lorsque vous pouvez comparer des garanties similaires. Avant de demander un tarif, préparez votre âge, votre statut, le nombre de personnes à couvrir, vos dépenses de santé récentes, vos soins prévus et votre priorité principale : payer moins chaque mois, être mieux remboursée, protéger la famille ou sécuriser l’hospitalisation.
Demandez un tableau de garanties lisible et regardez les limites : plafonds annuels, nombre de séances, délais de carence, exclusions, conditions d’assistance. Par exemple, des médecines douces remboursées 30 € par séance dans la limite de 5 séances max n’ont pas la même valeur qu’un simple forfait global peu détaillé.
La méthode la plus efficace consiste à comparer au moins deux ou trois niveaux de formule : une couverture essentielle, une formule intermédiaire et une formule renforcée. Vous verrez rapidement si le supplément de cotisation finance des garanties vraiment utiles pour vous. Si l’écart porte surtout sur des postes que vous n’utilisez jamais, mieux vaut rester sur une formule sobre. Si l’écart améliore fortement l’optique, le dentaire ou l’hospitalisation, il peut être justifié.
Pour avancer sans vous tromper, vous pouvez demander un devis personnalisé en indiquant vos priorités de remboursement. L’objectif n’est pas de choisir la mutuelle la plus complète sur le papier, mais celle qui protège votre santé, votre budget et votre organisation d’assistante maternelle au bon niveau.

- Les vitamines ne stoppent la chute de cheveux qu’en cas de carence - 15 septembre 2026
- Le complément alimentaire pour la libido homme se choisit selon votre objectif : désir, énergie ou érection - 13 septembre 2026
- Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mon Idéal Santé : des garanties ajustables, la téléconsultation et un parcours 100 % digital
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent
 Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard
 Contrat mutuelle labellisé : 3 ans de validité, participation employeur et contrôles avant adhésion