Comparatif mutuelle santé collective 2024 : 5 critères pour comparer garanties, coût et gestion
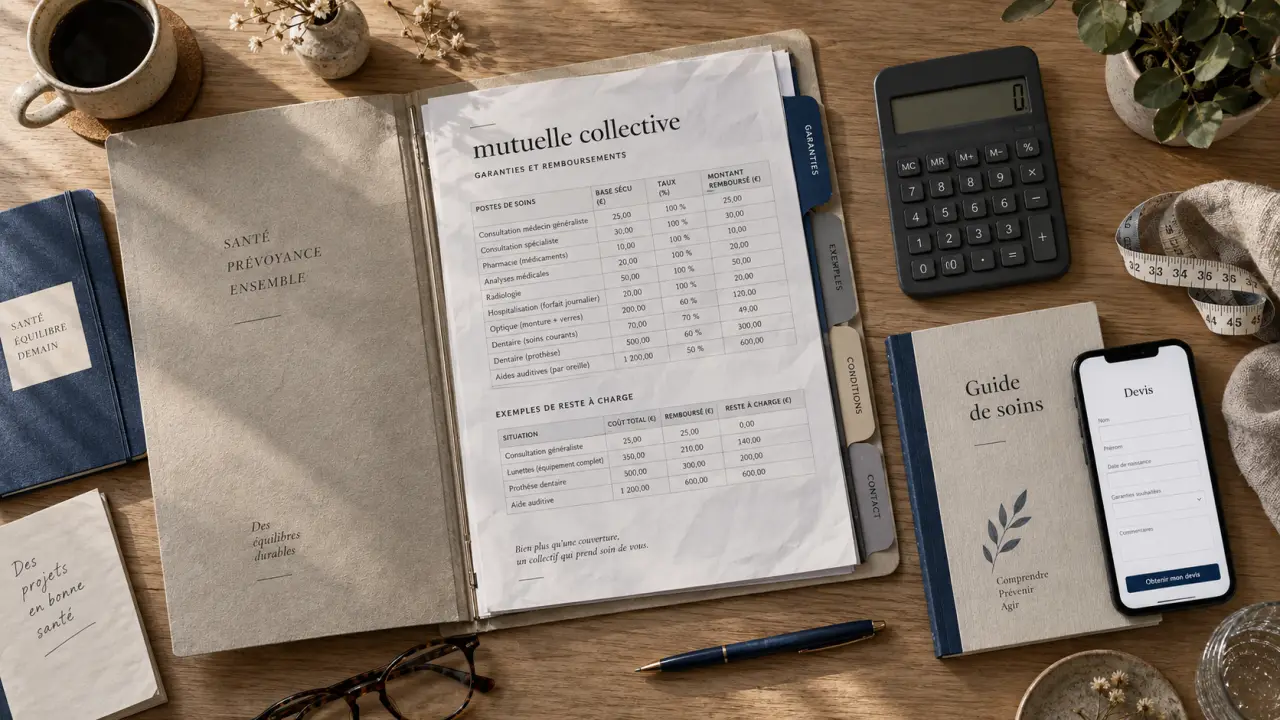
Pour choisir une mutuelle d’entreprise, le nom de l’organisme ne suffit pas. Deux contrats collectifs proposés à des entreprises comparables peuvent produire des restes à charge, une gestion RH et une répartition employeur-salarié très différents. Ce comparatif de mutuelle santé collective 2024 propose une méthode concrète fondée sur la conformité, les garanties réellement utiles, les services et le coût global.
Les grands acteurs : un repère, pas un classement de la meilleure offre
Groupe Vyv, Malakoff Humanis, Aésio, AG2R La Mondiale, Allianz, Axa ou April figurent parmi les organismes fréquemment recherchés pour une complémentaire santé collective. Ils peuvent intervenir comme mutuelle, assureur ou institution de prévoyance, directement ou par l’intermédiaire d’un courtier. Leur présence sur le marché rassure sur leur capacité à proposer des offres destinées aux TPE, PME ou structures plus importantes, mais elle ne permet pas de déterminer si un contrat correspond à votre entreprise.
| Organisme repéré dans les classements 2024 | Indicateur disponible | Ce que cet indicateur permet de conclure | Ce qu’il ne permet pas de conclure |
|---|---|---|---|
| Groupe Vyv | 6,11 milliards d’euros de chiffre d’affaires | Poids important sur le marché | Niveau de remboursement d’un devis précis |
| Malakoff Humanis | 3,81 milliards d’euros de chiffre d’affaires | Importance de l’acteur | Qualité de la gestion pour votre entreprise |
| Axa France | 3,57 milliards d’euros de chiffre d’affaires | Capacité de marché | Meilleur rapport garanties-cotisations |
| Groupe April | 860 millions d’euros de chiffre d’affaires en 2024 | Présence dans la distribution, avec 15 000 courtiers partenaires annoncés | Absence de plafonds ou d’exclusions |
Le chiffre d’affaires mesure une taille, pas la qualité d’une mutuelle collective. Pour une entreprise, la bonne offre est celle qui respecte son accord de branche, couvre les besoins majoritaires des salariés et reste administrable au quotidien. Il est donc préférable de consulter plusieurs organismes, y compris ceux qui sont moins visibles dans les classements généralistes. Les garanties, les plafonds, les exclusions et les conditions de gestion doivent ensuite être examinés sur les documents contractuels.
Le socle obligatoire avant toute comparaison de devis
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation. Le contrat doit notamment respecter le panier de soins minimal et, dans la plupart des cas, les règles du contrat responsable. Ce socle fixe un niveau de protection de départ. Il ne correspond pas nécessairement à une couverture adaptée aux dépenses les plus élevées, notamment en optique, en dentaire ou lors d’une hospitalisation.
Comprendre la portabilité de la mutuelle d’entreprise : Cette fiche officielle explique dans quelles conditions vous pouvez conserver votre complémentaire santé après la fin de votre contrat, y compris pour vos ayants droit.
Ce que le contrat doit couvrir
La complémentaire doit prendre en charge le ticket modérateur sur les soins remboursables, sous réserve des exceptions prévues, ainsi que le forfait journalier hospitalier. Elle doit aussi prévoir des garanties minimales en optique, en dentaire et en audition, notamment avec le dispositif 100 % Santé lorsque l’équipement appartient au panier concerné. Une garantie exprimée à 100 % de la base de remboursement couvre souvent le ticket modérateur, mais pas nécessairement les dépassements d’honoraires. Ce pourcentage doit donc être lu avec le montant de la base de remboursement et les plafonds prévus au contrat.
Adhésion, ayants droit et maintien des droits
L’adhésion est en principe obligatoire, mais certaines situations permettent une dispense d’affiliation : salarié déjà couvert par ailleurs, contrat court, temps partiel ou couverture individuelle en cours, selon les conditions applicables. La demande doit respecter les règles et justificatifs prévus par le dispositif de l’entreprise.
Les ayants droit ne sont pas automatiquement inclus. Il faut vérifier si la formule est proposée en « salarié seul », en couverture familiale obligatoire ou en couverture familiale facultative. Le tarif et la répartition employeur-salarié peuvent varier selon cette option. En cas de rupture du contrat de travail ouvrant droit à l’assurance chômage, la portabilité peut maintenir temporairement les garanties, sans cotisation supplémentaire pour l’ancien salarié.
Une complémentaire collective fonctionne comme un cadre commun qui doit rester adapté aux usages réels. Une formule uniforme très renforcée peut faire payer à tous des garanties peu utilisées. À l’inverse, un socle trop étroit reporte les dépenses sur les salariés qui consultent des spécialistes ou portent un équipement optique. L’équilibre consiste souvent à conserver une base collective solide et à laisser, lorsque le contrat le permet, des renforts individuels clairement tarifés.
Les 5 critères qui départagent réellement deux mutuelles d’entreprise
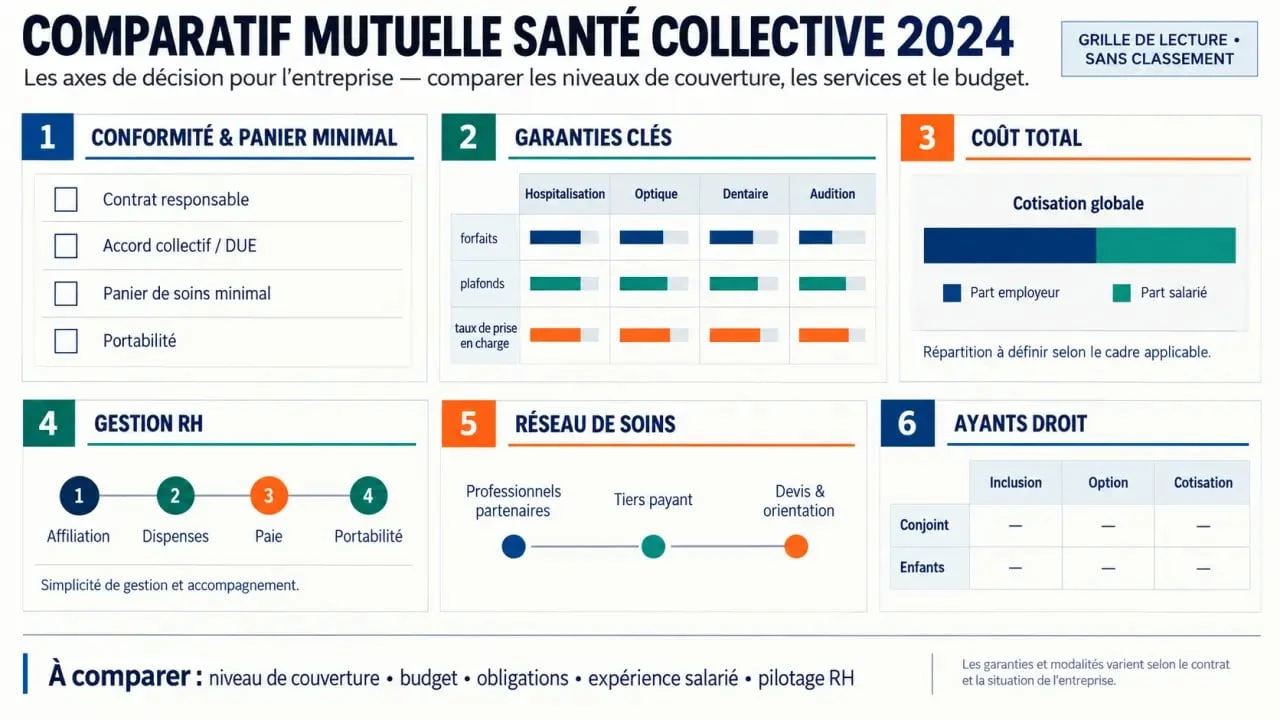
Pour comparer des propositions, demandez les tableaux de garanties complets, et non un simple intitulé comme « formule confort » ou « niveau premium ». Lisez chaque poste de remboursement, ses plafonds annuels, ses éventuelles limites et les conditions d’accès aux services. Une présentation identique pour chaque devis facilite la comparaison entre les offres.
- L’hospitalisation : vérifiez la prise en charge des honoraires des praticiens, de la chambre particulière, du lit d’accompagnant et de l’assistance. C’est le poste où les écarts de reste à charge peuvent être les plus sensibles. Contrôlez aussi la distinction entre établissements conventionnés et non conventionnés lorsqu’elle figure dans les garanties.
- Les soins courants : comparez la couverture des consultations, des analyses, de la pharmacie et des dépassements d’honoraires. La prise en charge de l’Assurance Maladie est généralement de 70 % de la base de remboursement pour les soins courants. Le niveau complémentaire devient déterminant lorsque le professionnel facture au-delà de cette base.
- L’optique, le dentaire et l’audition : distinguez les équipements 100 % Santé des forfaits hors panier. Un forfait en euros et un pourcentage de la base de remboursement ne se lisent pas de la même manière. En dentaire, regardez le plafond annuel, le délai de renouvellement et la prise en charge des prothèses. En optique, vérifiez la fréquence de renouvellement et la différence entre monture et verres.
- Le réseau de soins et le tiers payant : un réseau partenaire peut négocier certains tarifs et limiter l’avance de frais. Testez sa présence autour des sites de l’entreprise, pas uniquement au siège social. Pour une entreprise multi-sites, l’accès concret des salariés au réseau compte davantage qu’une couverture théorique étendue.
- La gestion : espace salarié, affiliation en ligne, transmission à la paie, suivi des dispenses et délais de remboursement comptent autant que la promesse commerciale. Une gestion imprécise coûte du temps aux RH et crée de l’insatisfaction. Demandez qui accompagne les salariés lors de la mise en place et comment sont traitées les entrées, sorties et changements de situation.
Pourquoi le prix varie selon l’entreprise et les salariés
Il n’existe pas de tarif universel de mutuelle santé collective. La cotisation dépend de l’effectif, de la structure d’âge, de la formule choisie, de la couverture des conjoints et des enfants, de la localisation, du secteur d’activité et parfois de la sinistralité. Une convention collective ou un accord de branche peut aussi imposer des garanties supérieures au minimum légal.
La mutualisation des salariés influence également l’équilibre du contrat. Une population homogène ne présente pas les mêmes besoins qu’un effectif composé de plusieurs catégories d’âge ou de métiers. Le niveau de garanties joue directement sur la cotisation : plus la couverture des dépassements, de l’hospitalisation ou des équipements coûteux est élevée, plus le tarif peut augmenter.
Pour comparer équitablement, séparez toujours le coût total du contrat, la part patronale et la part salariale. Une offre apparemment moins chère peut devenir moins avantageuse si elle réduit le financement employeur, exclut les ayants droit ou compense un faible niveau de remboursement par des options coûteuses. À l’inverse, une formule plus protectrice peut mieux répondre aux besoins d’une population exposée aux dépassements d’honoraires ou aux dépenses dentaires.
| Profil d’entreprise | Point de vigilance prioritaire | Comparaison pertinente |
|---|---|---|
| TPE | Simplicité de mise en place et budget prévisible | Socle conforme, gestion des embauches et coût salarié seul ou famille |
| PME | Hétérogénéité des besoins | Options, catégories objectives et accompagnement RH |
| Entreprise multi-sites | Accès effectif aux soins | Réseau, tiers payant et outils numériques pour les salariés |
Obtenir des devis comparables et choisir sans mauvaise surprise
Préparez un dossier identique pour chaque interlocuteur : effectif, répartition par âge lorsque celle-ci est demandée, catégories de personnel, régime obligatoire ou options envisagées, présence d’ayants droit, convention collective et garanties souhaitées. Demandez une présentation sur une même base de cotisation. Vous éviterez ainsi de comparer une formule réservée au salarié seul avec une formule familiale, ou deux offres dont la part employeur diffère.
- contrôlez le respect de la convention collective et du panier de soins minimal ;
- demandez le tableau détaillé des remboursements et les documents contractuels ;
- identifiez les plafonds, exclusions, délais de carence éventuels et règles de révision tarifaire ;
- comparez la qualité du tiers payant, du réseau de soins et de l’assistance ;
- prévoyez les modalités d’affiliation, de dispense et d’information des salariés.
Enfin, associez le gestionnaire de paie, les RH et, lorsque cela est pertinent, le CSE à la lecture des offres. La décision peut être formalisée par accord collectif, référendum ou décision unilatérale de l’employeur. Avant de signer, demandez un devis finalisé et vérifiez que les garanties annoncées correspondent bien aux documents contractuels. Cette vérification permet de comparer le coût, les remboursements et les conditions de gestion sur une base réellement commune.

- Comparatif mutuelle santé collective 2024 : 5 critères pour comparer garanties, coût et gestion - 22 septembre 2026
- Louer un lit médicalisé à Strasbourg : livraison, installation et prise en charge clarifiées - 21 septembre 2026
- Antibiotiques naturels : efficacité réelle, limites médicales et précautions d’usage - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mon Idéal Santé : des garanties ajustables, la téléconsultation et un parcours 100 % digital
 Mutuelle Avenir Santé : site officiel, garanties et espace adhérent
 Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier