Humanis senior, assurance dépendance : rente, capital, critères d’évaluation et prix sur devis
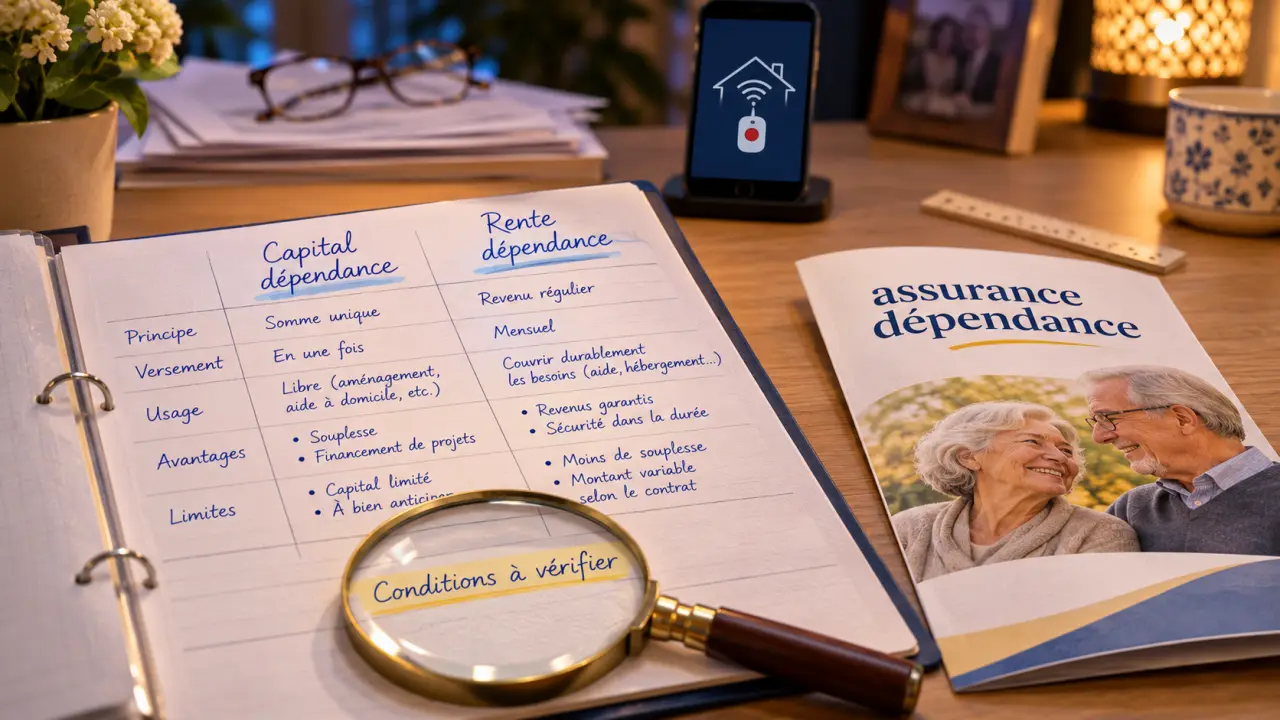
L’assurance dépendance Humanis, aujourd’hui associée à la marque Malakoff Humanis, est une couverture de prévoyance qui aide financièrement une personne perdant son autonomie. Deux formules ont été rapportées : Capital dépendance (somme versée en une fois) et Rente dépendance (versements réguliers), avec des services comme l’aménagement du logement ou la formation de l’aidant. Leur disponibilité et leurs conditions actuelles ne sont pas confirmées, et aucun tarif public précis ne permet de chiffrer leur coût.
Pour choisir, regardez d’abord les situations qui déclenchent une prestation, puis son montant, sa durée et le coût des cotisations. Une mutuelle senior, même assortie de services à domicile, ne remplace pas automatiquement cette assurance.
Que peut couvrir une assurance dépendance Humanis ?
Une assurance dépendance vise à faire face aux dépenses liées à une perte d’autonomie reconnue par le contrat. Elle peut prendre plusieurs formes :
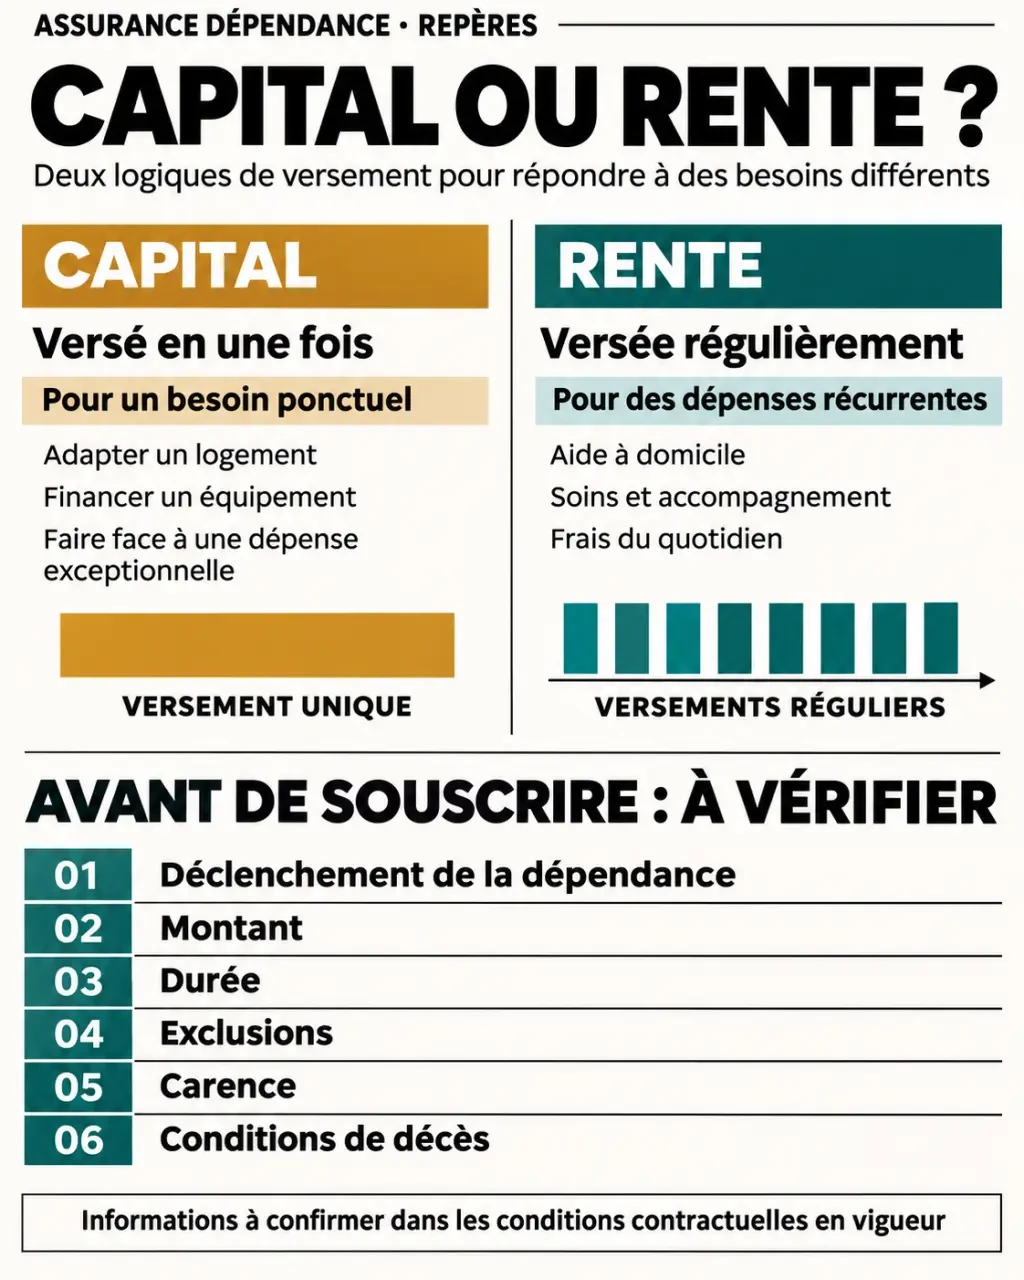
- Une rente : une somme versée régulièrement tant que les conditions prévues sont remplies. Une rente viagère est versée jusqu’au décès de l’assuré.
- Un capital : une somme versée en une fois lorsque les conditions contractuelles sont réunies.
- Des services : une aide pratique pour la personne assurée ou ses proches, dans les limites prévues au contrat.
La rente peut contribuer à payer une aide à domicile ou un hébergement spécialisé. Un capital peut notamment aider à financer des travaux dans le logement. La forme et l’usage des prestations dépendent toutefois des clauses souscrites.
Capital ou rente : comment choisir ?
Le capital répond surtout à un besoin ponctuel, par exemple l’installation d’une douche accessible. La rente répond davantage à des dépenses qui reviennent chaque mois, comme l’intervention régulière d’une aide à domicile.
Pour comparer deux propositions, ramenez les prestations à votre besoin : une rente de 500 € par mois représente 6 000 € sur un an, tandis qu’un capital de 6 000 € est versé une seule fois. Ces montants sont un exemple de calcul, pas des garanties Humanis. La rente peut se poursuivre au-delà d’un an si le contrat le prévoit.
Capital dépendance et Rente dépendance : les informations rapportées
Un comparateur, dont l’identité n’est pas précisée, a décrit deux formules Humanis et certains services associés. Ces descriptions ne permettent pas d’établir les conditions contractuelles actuelles.
| Point comparé | Capital dépendance | Rente dépendance |
|---|---|---|
| Logique de prestation | Capital ; montant et déclenchement non établis | Rente ; montant et déclenchement non établis |
| Aménagement du logement | Prise en charge de frais rapportée | Prise en charge de frais rapportée |
| Formation de l’aidant | Service rapporté | Service rapporté |
| Téléassistance et répit de l’aidant | Non rapportés | Services rapportés |
Les plafonds, les délais d’accès et les frais restant à la charge de l’assuré ne sont pas rapportés.
Comment la perte d’autonomie est-elle reconnue ?
Le fait d’avoir besoin d’aide ne déclenche pas nécessairement l’assurance. Le contrat définit les situations couvertes et la méthode d’évaluation. Deux références sont courantes : la grille AGGIR et les actes de la vie quotidienne, appelés AVQ.
La grille AGGIR
La grille AGGIR évalue la capacité d’une personne à accomplir des activités de la vie courante. Elle classe la perte d’autonomie en groupes, appelés GIR, du GIR 1 au GIR 6. Le GIR 1 correspond à la perte d’autonomie la plus importante ; le GIR 6 concerne les personnes autonomes pour les actes essentiels.
Cette grille sert notamment à l’évaluation de l’allocation personnalisée d’autonomie, ou APA. Un contrat d’assurance peut s’y référer, mais une décision relative à l’APA ne signifie pas automatiquement que les conditions de l’assureur sont remplies.
Les actes de la vie quotidienne
La méthode des AVQ observe la capacité à réaliser des gestes essentiels, comme se laver, s’habiller, se déplacer ou s’alimenter. L’assureur peut retenir certaines activités et fixer un nombre d’actes que la personne ne peut plus accomplir seule.
Le point décisif est le seuil inscrit au contrat : deux assurances utilisant les AVQ ne versent pas forcément une prestation dans la même situation.
La dépendance partielle est-elle couverte ?
Certains contrats prévoient une prestation dès une perte d’autonomie partielle ; d’autres se concentrent sur une dépendance plus lourde. Dans une présentation générale, Malakoff Humanis mentionne une rente versée lorsque la perte d’autonomie est partielle ou que la dépendance est avérée. Elle ne confirme toutefois pas le niveau de couverture d’une formule Humanis précise.
Pour comparer, distinguez trois éléments : la définition de chaque niveau de dépendance, la prestation prévue à ce niveau et les éventuelles conditions médicales associées. Une rente réduite pour dépendance partielle peut, par exemple, être moins adaptée qu’une rente plus élevée si vos dépenses commencent tôt.
Quels services peuvent aider la personne et son aidant ?
La prestation financière n’est qu’une partie de la comparaison. Les services rapportés pour ces formules répondent à des besoins différents :
- La téléassistance facilite l’appel à l’aide depuis le domicile. Elle a été mentionnée pour la formule Rente.
- L’aménagement du logement peut aider à adapter l’environnement aux difficultés de déplacement. Une prise en charge de frais a été rapportée pour les deux formules.
- La formation de l’aidant peut apporter des repères pratiques à un proche qui accompagne la personne au quotidien.
- Le répit de l’aidant, mentionné pour la formule Rente, vise à permettre au proche de souffler en organisant un relais.
Pour apprécier leur intérêt, regardez si le service est accessible avant la reconnaissance de la dépendance, combien de temps il dure et ce qui reste à payer. Une téléassistance incluse n’équivaut pas nécessairement à une présence humaine permanente.
Combien coûte l’assurance dépendance Humanis ?
Aucun prix précis n’est communiqué pour les formules Humanis évoquées. Un devis personnalisé est donc nécessaire pour connaître la cotisation d’une offre effectivement proposée. Le montant dépend notamment de l’âge à l’adhésion, du niveau de prestation choisi et des garanties retenues.
Le comparateur rapporte des cotisations fixes et une réduction de 10 % pour les couples sur les deux contrats mentionnés. Ce sont des indications non confirmées pour une offre actuelle. Une cotisation dite fixe mérite aussi une lecture précise : la clause doit indiquer si elle reste identique dans le temps et dans quelles limites une évolution est possible.
Pour juger le prix, ne comparez pas seulement la somme mensuelle. Comparez les devis avec une rente ou un capital de niveau proche, puis regardez les seuils de dépendance et les exclusions. Un contrat moins cher peut ne couvrir qu’une perte d’autonomie plus sévère.
Cotisations, mise en réduction et décès : les limites à connaître
Que se passe-t-il si vous arrêtez de payer ?
La mise en réduction consiste, lorsque le contrat l’autorise, à conserver une garantie diminuée après l’arrêt des cotisations. Elle n’est pas automatique pour tous les contrats : son existence, ses conditions et le montant conservé doivent figurer dans les clauses.
Un comparateur mentionne cette possibilité après cinq ans pour la formule Rente Humanis. Ce délai ne constitue pas une condition actuelle confirmée.
Et en cas de décès avant une perte d’autonomie ?
Une assurance dépendance ne prévoit pas nécessairement le remboursement des cotisations ni le versement d’un capital aux proches si l’assuré décède avant que la garantie soit déclenchée. Un éventuel capital décès doit être expressément prévu, avec ses bénéficiaires et ses conditions. Rien n’indique qu’une telle prestation existe dans les formules Humanis citées.
Carence, franchise et adhésion
Le délai de carence est une période après l’adhésion pendant laquelle certaines garanties ne s’appliquent pas encore. La franchise désigne une période ou une part restant à la charge de l’assuré selon la clause concernée. Pour une rente, un délai de franchise peut repousser le début des versements après la reconnaissance de la dépendance.
Les limites d’âge à l’adhésion, le questionnaire de santé et les exclusions sont d’autres clauses qui déterminent qui peut être couvert et dans quels cas.
Mutuelle senior, assurance décès, obsèques : quelle différence ?
| Contrat | Objectif principal |
|---|---|
| Assurance dépendance | Aider à faire face aux conséquences d’une perte d’autonomie couverte. |
| Complémentaire santé senior | Compléter les remboursements de frais de santé selon les garanties souscrites. |
| Assurance décès | Prévoir un capital ou une rente pour des bénéficiaires au décès de l’assuré, suivant le contrat. |
| Assurance obsèques | Financer les funérailles et, si le contrat le prévoit, en organiser les prestations. |
La mutuelle senior Malakoff Humanis et une assurance dépendance répondent donc à des besoins distincts. Des services d’assistance liés à la mutuelle ne prouvent pas l’existence d’une rente dépendance.
Assurance dépendance et APA : peut-on cumuler ?
L’APA est une aide destinée aux personnes âgées en perte d’autonomie. Une présentation institutionnelle indique que des prestations d’assurance dépendance peuvent s’y ajouter. Cela ne signifie pas que l’obtention de l’une entraîne automatiquement celle de l’autre : l’aide publique et l’assurance possèdent leurs propres critères et procédures.
Pour établir votre budget, distinguez les dépenses mensuelles prévisibles, l’aide publique éventuellement accordée et la prestation promise par l’assurance. La différence correspond au montant à financer autrement, par vos revenus ou votre épargne.
Comment comparer les offres avant de souscrire
- Définissez votre besoin : dépenses ponctuelles d’adaptation, aide régulière à domicile ou combinaison des deux.
- Demandez un devis et les conditions générales en vigueur : les noms et services rapportés ne prouvent pas qu’une formule reste ouverte à la souscription.
- Comparez le déclenchement : grille utilisée, dépendance partielle ou totale, évaluation médicale et seuils exigés.
- Comparez les prestations : montant et durée de la rente, capital, plafonds des services et délais avant paiement.
- Examinez la durée : évolution possible des cotisations, mise en réduction, exclusions et conséquences d’un décès avant indemnisation.
- Humanis senior, assurance dépendance : rente, capital, critères d’évaluation et prix sur devis - 21 novembre 2026
- Assistance à une personne âgée : organiser l’aide sans décider à sa place - 7 novembre 2026
- Une résidence services seniors se choisit sur l’autonomie, le budget et la vie quotidienne - 10 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle pour assistante maternelle : les garanties à privilégier avant le prix et le reste à charge
 Dépose de couronne : le remboursement de la mutuelle ne suit pas toujours celui de la prothèse
 Rétroactivité mutuelle entreprise : une carte tardive ne signifie pas des soins perdus
 Hypnose et remboursement mutuelle : montants, conditions et démarches