Greffe de cheveux : remboursement par la mutuelle et l’Assurance Maladie, cas pris en charge et reste à charge
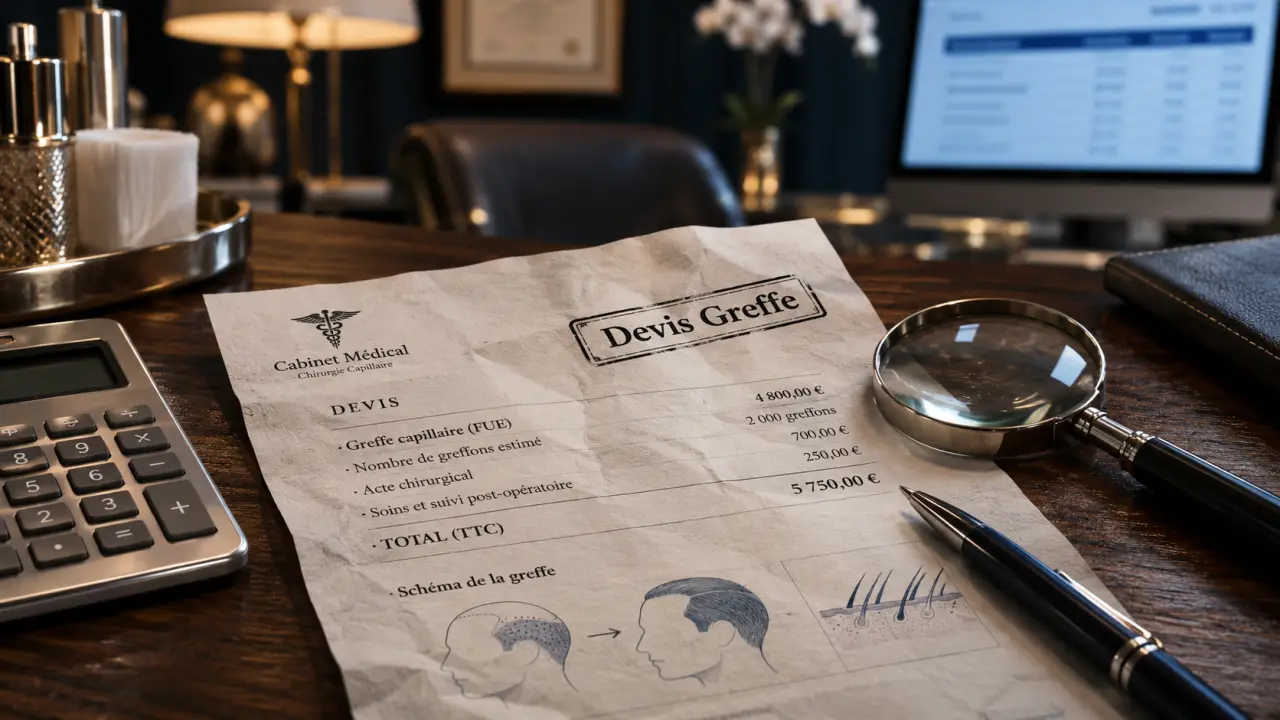
Une greffe de cheveux réalisée pour une raison esthétique n’est généralement remboursée ni par l’Assurance Maladie ni par la mutuelle. Certaines complémentaires prévoient toutefois un forfait utilisable pour des actes non remboursés, si leur contrat le précise. Lorsqu’une perte de cheveux est liée à une maladie, une brûlure ou une cicatrice, une prise en charge à titre réparateur peut être examinée, sans être automatique.
Avant de programmer l’intervention, faites établir un devis détaillé. Il permettra de déterminer la part éventuellement prise en charge par chaque organisme et la somme qui restera à votre charge.
Greffe de cheveux : qui peut rembourser quoi ?
La greffe capillaire consiste à prélever des cheveux dans une zone donneuse, puis à les implanter dans une zone dégarnie. Son financement dépend à la fois de l’indication médicale, des règles de l’Assurance Maladie et des garanties de votre contrat complémentaire.
| Situation | Assurance Maladie | Mutuelle |
|---|---|---|
| Greffe à visée esthétique | Généralement pas de remboursement | Généralement pas de remboursement ; un forfait spécifique peut exister |
| Greffe envisagée dans un contexte réparateur | Prise en charge éventuellement examinée, sans garantie | Participation possible si les conditions du contrat sont remplies |
| Acte non remboursé par l’Assurance Maladie | Aucune participation de base | Forfait autonome possible s’il couvre explicitement l’acte |
Une mutuelle ne rembourse pas nécessairement tout ce que la Sécurité sociale refuse. À l’inverse, certains contrats peuvent prévoir une somme pour des dépenses qui ne bénéficient d’aucun remboursement de base.
La Sécurité sociale rembourse-t-elle une greffe capillaire ?
Pour une calvitie traitée dans un but esthétique, il faut généralement prévoir de financer la greffe sans participation de l’Assurance Maladie. Le fait que la perte de cheveux soit difficile à vivre ne rend pas, à lui seul, l’intervention remboursable.
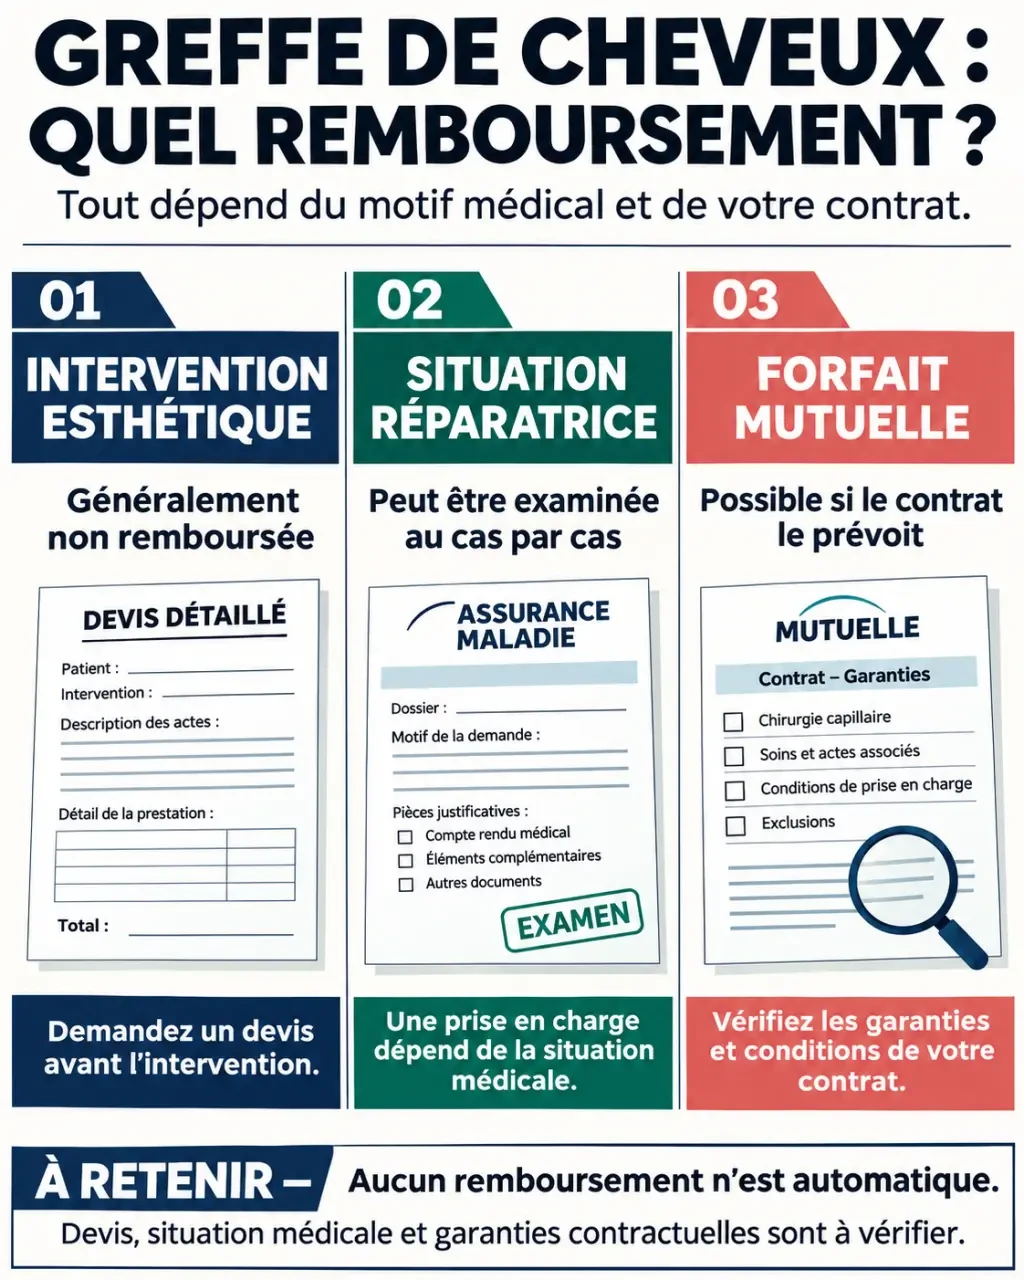
Une situation réparatrice peut être examinée différemment. C’est notamment le cas lorsqu’une zone du cuir chevelu est marquée par une brûlure ou une cicatrice liée à une maladie. Une perte de cheveux dans un contexte de cancer peut aussi conduire à discuter des solutions adaptées avec un professionnel de santé.
Une alopécie cicatricielle désigne une perte de cheveux associée à une cicatrice : elle ne signifie pas, à elle seule, que toutes les conditions de remboursement sont remplies.
À quoi sert le code CCAM ?
La CCAM est la classification qui décrit de nombreux actes médicaux. Un code permet d’identifier précisément l’acte proposé. Mais la présence d’un acte dans cette classification ne suffit pas à garantir son remboursement.
À l’inverse, la mention hors nomenclature indique qu’une dépense ne relève pas du remboursement habituel de l’Assurance Maladie. Elle peut néanmoins entrer dans un forfait de mutuelle si le contrat le prévoit expressément.
Que peut rembourser une mutuelle pour une greffe de cheveux ?
La complémentaire intervient souvent en complément d’un remboursement de l’Assurance Maladie. Elle peut aussi proposer, dans certaines formules, un forfait indépendant pour des dépenses non prises en charge par celle-ci.
Guide 2026 pour coter les actes techniques médicaux en CCAM : Découvrez comment appliquer la cotation CCAM et comprendre les bases de remboursement des actes techniques médicaux.
La garantie de chirurgie réparatrice
Une garantie de chirurgie reconstructrice peut être pertinente pour une intervention considérée comme réparatrice. Son intitulé ne suffit cependant pas : le contrat peut limiter les actes couverts, imposer une prise en charge préalable par l’Assurance Maladie ou exclure certaines interventions.
Les garanties d’hospitalisation ou de médecine spécialisée méritent aussi d’être examinées. Elles peuvent concerner certains frais associés à des soins couverts, sans pour autant financer la greffe elle-même.
Le forfait esthétique ou hors nomenclature
Certains contrats prévoient un forfait pour des actes esthétiques, de bien-être ou non remboursés par le régime obligatoire. Il faut que la greffe entre effectivement dans la liste des dépenses admises. Un forfait annuel n’est pas non plus forcément disponible en totalité : d’autres soins ont pu l’utiliser pendant la même période.
Une garantie exprimée en pourcentage de la base de remboursement ne crée pas, à elle seule, un remboursement pour un acte sans base prise en charge. Un forfait en euros prévu indépendamment du régime obligatoire fonctionne autrement.
Comment lire les garanties avant de choisir une complémentaire ?
Comparez les conditions qui concernent la greffe, et pas seulement le montant affiché en gros caractères. Un plafond élevé perd son intérêt si l’intervention est exclue ou si la garantie exige un remboursement préalable qui n’est pas accordé.
| Point à examiner | Ce que cela change |
|---|---|
| Actes inclus et exclus | Une exclusion de chirurgie esthétique peut écarter la greffe, même si un forfait existe. |
| Condition de remboursement préalable | Une garantie liée à l’Assurance Maladie peut ne rien verser si celle-ci ne rembourse pas l’acte. |
| Forfait autonome | Il peut couvrir un acte non remboursé, à condition que la greffe soit admise. |
| Plafond et période | La somme annoncée peut être annuelle et partagée avec d’autres dépenses. |
| Délai de carence | La garantie peut ne pas être utilisable immédiatement après la souscription. |
| Frais associés | Les consultations, médicaments ou frais de séjour ne suivent pas nécessairement les mêmes règles que l’acte. |
Pour comparer deux contrats, rapportez aussi la participation espérée au supplément de cotisation payé sur la période. Une formule plus chère uniquement pour obtenir un petit forfait ne représente pas toujours une économie.
Quelles démarches effectuer avant l’intervention ?
- Consultez un professionnel de santé. Il pourra préciser la cause probable de la perte de cheveux, discuter des options et indiquer si une approche réparatrice est pertinente.
- Obtenez un devis détaillé. Il doit permettre d’identifier l’intervention, son coût et les frais associés. Lorsque c’est pertinent, le professionnel peut préciser le code de l’acte et les éléments utiles à l’examen de sa prise en charge.
- Faites examiner la part obligatoire. Si une prise en charge médicale est envisagée, transmettez les éléments utiles à votre caisse d’Assurance Maladie.
- Adressez le devis à la mutuelle. Joignez les éléments relatifs à la décision de l’Assurance Maladie lorsqu’ils sont disponibles. Demandez une réponse écrite indiquant le montant prévu et les frais couverts.
- Calculez votre budget avant de vous engager. Distinguez le prix de la greffe, les frais annexes et les remboursements confirmés.
Quel prix et quel reste à charge prévoir ?
Pour une greffe en France, les estimations varient beaucoup : de 3 000 à 8 000 € selon certaines, de 4 500 à 12 000 € selon d’autres. Elles donnent un ordre de grandeur.
Le montant varie notamment avec l’étendue de la zone à traiter, le nombre de greffons, la technique et les prestations comprises. La FUE prélève les unités capillaires individuellement ; la FUT repose sur le prélèvement d’une bande de cuir chevelu. Le stylet Choi est un instrument utilisé pour l’implantation.
La formule est simple : reste à charge = coût total facturé − remboursement de l’Assurance Maladie − participation de la mutuelle. Ajoutez au coût total les dépenses non comprises dans le devis principal.
Par exemple, pour une intervention à 6 000 €, sans remboursement de l’Assurance Maladie et avec un forfait de mutuelle confirmé de 400 €, le reste à charge est de 5 600 €, hors frais supplémentaires. Sans ce forfait, il atteint 6 000 €.
Si vous envisagez une intervention à l’étranger, comparez aussi les frais de déplacement, d’hébergement et de suivi. Ne supposez pas qu’un remboursement obtenu pour des soins en France s’appliquera dans les mêmes conditions à l’étranger.
Quelles alternatives si la greffe reste trop chère ?
La prothèse capillaire
Une perruque ou une autre prothèse capillaire ne remplace pas une greffe : elle couvre la perte de cheveux sans implantation. Elle peut constituer une solution temporaire ou durable, notamment lorsque la greffe n’est pas adaptée.
Les prothèses capillaires obéissent à des règles de remboursement distinctes de celles de la chirurgie. Elles reposent en général sur une prescription médicale. La complémentaire peut participer au coût restant selon ses garanties ; le remboursement d’une prothèse ne signifie donc pas qu’une greffe sera couverte.
Les aides financières individuelles
Des aides financières individuelles peuvent parfois être sollicitées auprès de l’Assurance Maladie pour faire face à certaines dépenses de santé. Elles ne constituent ni un remboursement automatique ni un forfait garanti pour une greffe.
Questions fréquentes
Une mutuelle peut-elle payer si la Sécurité sociale ne rembourse rien ?
Oui, si le contrat comporte une garantie autonome couvrant précisément la dépense. En l’absence d’un tel forfait, une garantie calculée uniquement sur une base de remboursement ne suffit généralement pas.
Une greffe après un cancer est-elle forcément remboursée ?
Non. Le contexte médical justifie une discussion sur les solutions possibles, mais ne garantit pas que la greffe remplisse les conditions de prise en charge. La prothèse capillaire relève, elle, d’un dispositif différent.
Un accord oral de la mutuelle suffit-il ?
Une réponse écrite sur le devis est plus utile pour connaître la somme attendue et les éventuelles limites. Conservez-la avec le devis et les éléments relatifs à la prise en charge avant de programmer l’intervention.

- Pédicure : quel remboursement par la mutuelle et la Sécurité sociale ? - 22 novembre 2026
- Greffe de cheveux : remboursement par la mutuelle et l’Assurance Maladie, cas pris en charge et reste à charge - 20 novembre 2026
- Remboursement du déambulateur : CPAM, mutuelle et reste à charge - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi Chatel mutuelle : 20 jours pour résilier si l’avis d’échéance arrive trop tard
 507 heures, Audiens, garanties : quelle mutuelle pour intermittents choisir ?
 Changer de mutuelle santé après 12 mois : 4 vérifications pour rester couvert
 Wegovy : quel remboursement par la mutuelle et quel reste à charge ?