Wegovy : quel remboursement par la mutuelle et quel reste à charge ?
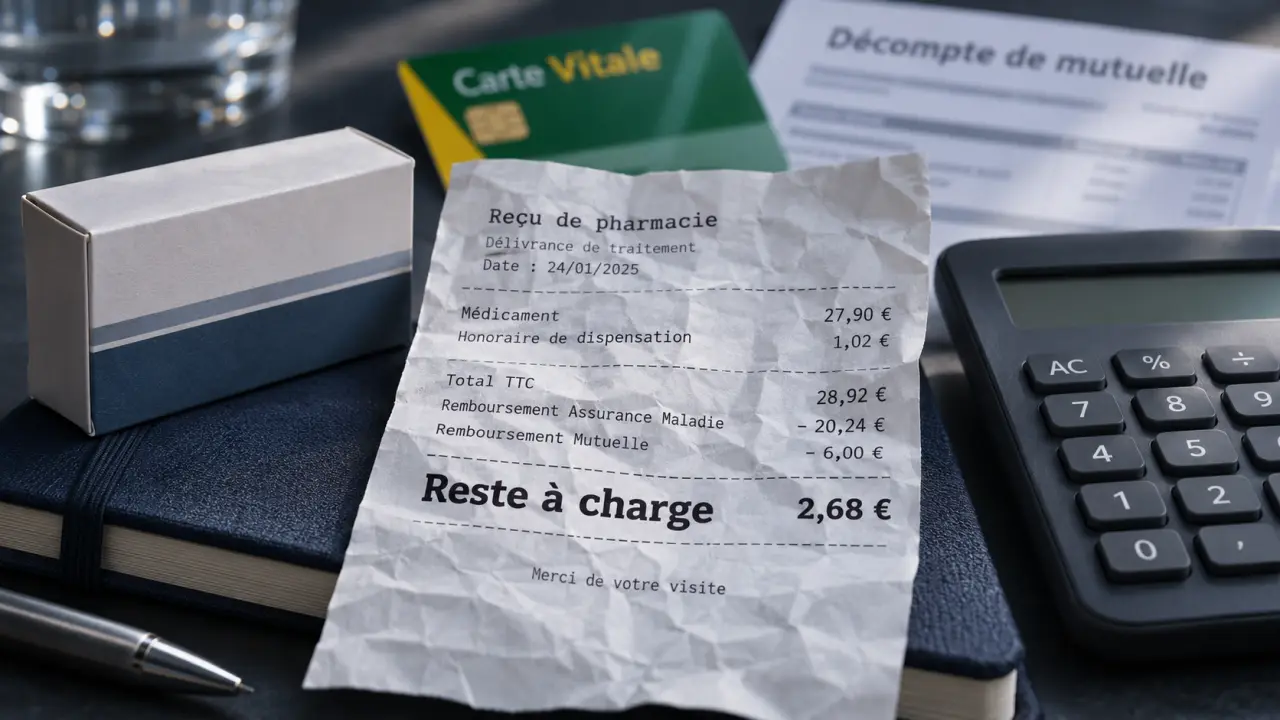
Une mutuelle peut rembourser une partie du coût de Wegovy, mais la couverture dépend de votre contrat et des conditions de prise en charge du médicament. Un remboursement par l’Assurance Maladie à hauteur de 65 % de la base retenue était annoncé à compter du 15 juin 2026, pour certains patients et sous conditions. La complémentaire peut alors couvrir tout ou partie des 35 % restants.
Si votre traitement ne remplit pas les critères de remboursement public, un forfait pour médicaments non remboursés peut parfois intervenir. Dans les deux situations, le montant payé dépend aussi du prix facturé, des limites du contrat et des éventuelles franchises.
Wegovy : quel remboursement par l’Assurance Maladie ?
La prise en charge annoncée au 15 juin 2026 concerne Wegovy prescrit pour le contrôle du poids dans un cadre médical précis. Le taux prévu est de 65 % de la base de remboursement, et non nécessairement de 65 % de toute somme payée à la pharmacie.
Ce remboursement reste soumis aux conditions médicales et administratives applicables. Une ordonnance seule ne suffit donc pas toujours à ouvrir droit au remboursement.
Les 35 % qui restent sur la base remboursable constituent la participation habituelle du patient, aussi appelée ticket modérateur. Une complémentaire santé peut la prendre en charge. Une franchise médicale ou un éventuel écart entre le prix facturé et la base retenue peuvent néanmoins laisser une somme à payer.
Que peut payer votre mutuelle ?
La réponse change selon que l’Assurance Maladie rembourse ou non votre prescription. Le nom de la mutuelle ne suffit pas : deux contrats proposés par le même organisme peuvent offrir des garanties différentes.
Si votre prescription ouvre droit au remboursement
La garantie « médicaments remboursables » peut compléter la part de l’Assurance Maladie. Si elle couvre intégralement le ticket modérateur, elle prend en principe en charge les 35 % de la base qui restent après le remboursement à 65 %.
Une garantie exprimée à 100 % de la base de remboursement ne signifie pas que la mutuelle verse à elle seule 100 % du prix. Elle désigne habituellement un remboursement total, Assurance Maladie comprise, limité à cette base. Le prix réellement facturé peut être différent.
Si Wegovy n’est pas remboursé par l’Assurance Maladie
La garantie classique qui complète la Sécurité sociale ne crée pas automatiquement un remboursement lorsque le médicament n’est pas pris en charge. Certains contrats prévoient en revanche un forfait pour les médicaments prescrits non remboursables ou une garantie dite « hors nomenclature ».
Ce forfait peut être limité à une somme annuelle, soumis à prescription et exclure certains traitements liés à la perte de poids. Un plafond annuel n’est pas une somme renouvelée chaque mois : une fois épuisé, les achats suivants restent à votre charge jusqu’au renouvellement prévu au contrat.
Comment calculer votre reste à charge ?
Commencez par distinguer le prix facturé de la base de remboursement. Déduisez ensuite du prix la part de l’Assurance Maladie, puis celle de votre complémentaire. Ajoutez les sommes qui restent personnellement dues, comme une franchise applicable.
Voici un exemple purement illustratif : le prix et la base sont supposés égaux à 300 €. Il ne s’agit ni du tarif garanti d’une pharmacie ni d’un montant officiel de remboursement.
| Situation illustrative | Assurance Maladie | Mutuelle | Reste avant franchise |
|---|---|---|---|
| Prescription remboursable, sans complémentaire | 195 € | 0 € | 105 € |
| Prescription remboursable, ticket modérateur couvert | 195 € | 105 € | 0 € |
| Prescription non remboursable, forfait disponible de 50 € | 0 € | 50 € | 250 € |
| Prescription non remboursable, sans forfait | 0 € | 0 € | 300 € |
Dans l’exemple avec forfait, les 50 € supposent que le contrat accepte ce médicament et que le plafond soit encore disponible. Si le prix dépasse la base de remboursement, la différence peut aussi rester à votre charge, même avec une couverture du ticket modérateur.
Qui peut bénéficier de la prise en charge annoncée ?
Les critères médicaux mentionnés pour le remboursement sont plus restrictifs que les indications générales du médicament. Ils reposent notamment sur l’IMC initial, les problèmes de santé associés et les résultats d’une prise en charge nutritionnelle.
- Un IMC initial d’au moins 40 kg/m², même sans comorbidité mentionnée.
- Ou un IMC initial d’au moins 35 kg/m² avec une comorbidité retenue dans les conditions de prise en charge.
- Un échec de la prise en charge nutritionnelle après six mois, caractérisé par une perte de poids inférieure à 5 %.
- Un traitement utilisé en seconde intention, associé à une alimentation hypocalorique et à une activité physique.
L’IMC se calcule en divisant le poids en kilos par la taille en mètres, élevée au carré. Par exemple, pour 110 kg et 1,70 m, l’IMC est d’environ 38. Ce résultat ne suffit pas à établir le droit au remboursement : la présence d’une comorbidité reconnue et les autres conditions comptent aussi.
Wegovy contient du sémaglutide, un médicament de la famille des analogues du GLP-1. Il agit notamment sur la satiété et ralentit la digestion.
Prescription et documents : les étapes à suivre
La première prescription pour le contrôle du poids est encadrée. Elle relève de professionnels et de structures spécialisés des niveaux de recours 2 et 3. Le suivi et les renouvellements peuvent ensuite être réalisés par un autre médecin.
- Faites le point sur votre parcours médical. Le prescripteur évalue notamment l’IMC initial, les éventuelles comorbidités et les résultats de la prise en charge nutritionnelle.
- Obtenez une prescription initiale dans le cadre prévu. Une ordonnance initiale établie hors de ce cadre ne garantit pas l’ouverture du remboursement, même si le médicament est prescrit.
- Conservez le justificatif associé à la prescription. Le professionnel le renseigne par le téléservice de l’Assurance Maladie et le remet au patient pour la délivrance.
- Présentez l’ordonnance et le justificatif à la pharmacie. La carte Vitale et les informations de complémentaire servent à appliquer les droits et, lorsque c’est possible, le tiers payant.
- Gardez les factures et décomptes. Ils peuvent être nécessaires si la complémentaire rembourse séparément un forfait prévu au contrat.
En cas de refus à la pharmacie, la première distinction à faire est celle-ci : manque-t-il un document, ou la prescription ne répond-elle pas aux critères de prise en charge ? Pour un refus de la mutuelle, le motif peut tenir à une exclusion, à un plafond déjà atteint ou à une garantie qui ne couvre que les médicaments remboursés par l’Assurance Maladie.
Quelles clauses comparer dans votre contrat ?
Pour estimer le coût sur plusieurs mois, regardez ces éléments ensemble plutôt que le seul pourcentage affiché :
- Médicaments remboursables : le contrat couvre-t-il la totalité du ticket modérateur ?
- Médicaments non remboursables : existe-t-il un forfait distinct lorsque l’Assurance Maladie n’intervient pas ?
- Plafond et périodicité : quel montant reste disponible et à quelle date le forfait est-il renouvelé ?
- Exclusions : les traitements destinés à la perte de poids sont-ils exclus ?
- Carence : faut-il attendre après l’adhésion avant de bénéficier de la garantie ?
- Justificatifs : une ordonnance et une facture acquittée sont-elles nécessaires pour obtenir le versement ?
Vous pouvez transmettre à votre complémentaire le nom du médicament, le dosage, le prix facturé et le contexte de remboursement pour obtenir une estimation adaptée à votre contrat.
Questions fréquentes sur Wegovy et la mutuelle
Une ALD rend-elle Wegovy gratuit ?
Non. Une affection de longue durée peut ouvrir droit à une exonération du ticket modérateur pour les soins en lien avec l’affection reconnue. Elle ne rend pas automatiquement remboursable un médicament qui ne remplit pas les conditions de prise en charge. Elle ne supprime pas non plus nécessairement toutes les sommes restant à la charge du patient.
La Complémentaire santé solidaire couvre-t-elle Wegovy ?
La Complémentaire santé solidaire, ou CSS, est une couverture complémentaire destinée aux personnes éligibles. Elle a remplacé notamment l’ancienne CMU-C. Lorsque Wegovy est remboursable pour le patient, elle peut prendre en charge le ticket modérateur dans le cadre de ses règles. En revanche, elle ne transforme pas une prescription non remboursable en prescription remboursée.
Les droits à la CSS et les conditions de prise en charge du médicament sont donc deux éléments distincts. L’attestation de droits et la carte Vitale permettent de justifier la couverture lors de la délivrance.
La prise en charge est-elle automatique pour tous les patients obèses ?
Non. Autorisation de prescription et remboursement sont deux questions différentes. Un médicament peut être autorisé pour une population plus large que celle bénéficiant de sa prise en charge. Être atteint d’obésité, ou recevoir une ordonnance, ne garantit donc pas à lui seul un remboursement : les critères d’IMC, de comorbidité et de prise en charge nutritionnelle décrits plus haut s’appliquent.
Combien coûte Wegovy sans remboursement ?
Les estimations disponibles situent le coût mensuel sans prise en charge dans une fourchette large d’environ 170 à 370 €, selon le dosage et la phase du traitement. Sans remboursement public ni forfait complémentaire utilisable, cette dépense reste entièrement à la charge du patient.

- Pédicure : quel remboursement par la mutuelle et la Sécurité sociale ? - 22 novembre 2026
- Greffe de cheveux : remboursement par la mutuelle et l’Assurance Maladie, cas pris en charge et reste à charge - 20 novembre 2026
- Remboursement du déambulateur : CPAM, mutuelle et reste à charge - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle temporaire : portabilité, assurance voyage et carence à vérifier
 Ostéopathe remboursé par la mutuelle : le plafond qui détermine votre reste à charge
 Mutuelle maintien de salaire : pourquoi la Sécu et l’employeur ne suffisent pas
 Mounjaro et remboursement par la mutuelle : quel reste à charge ?